
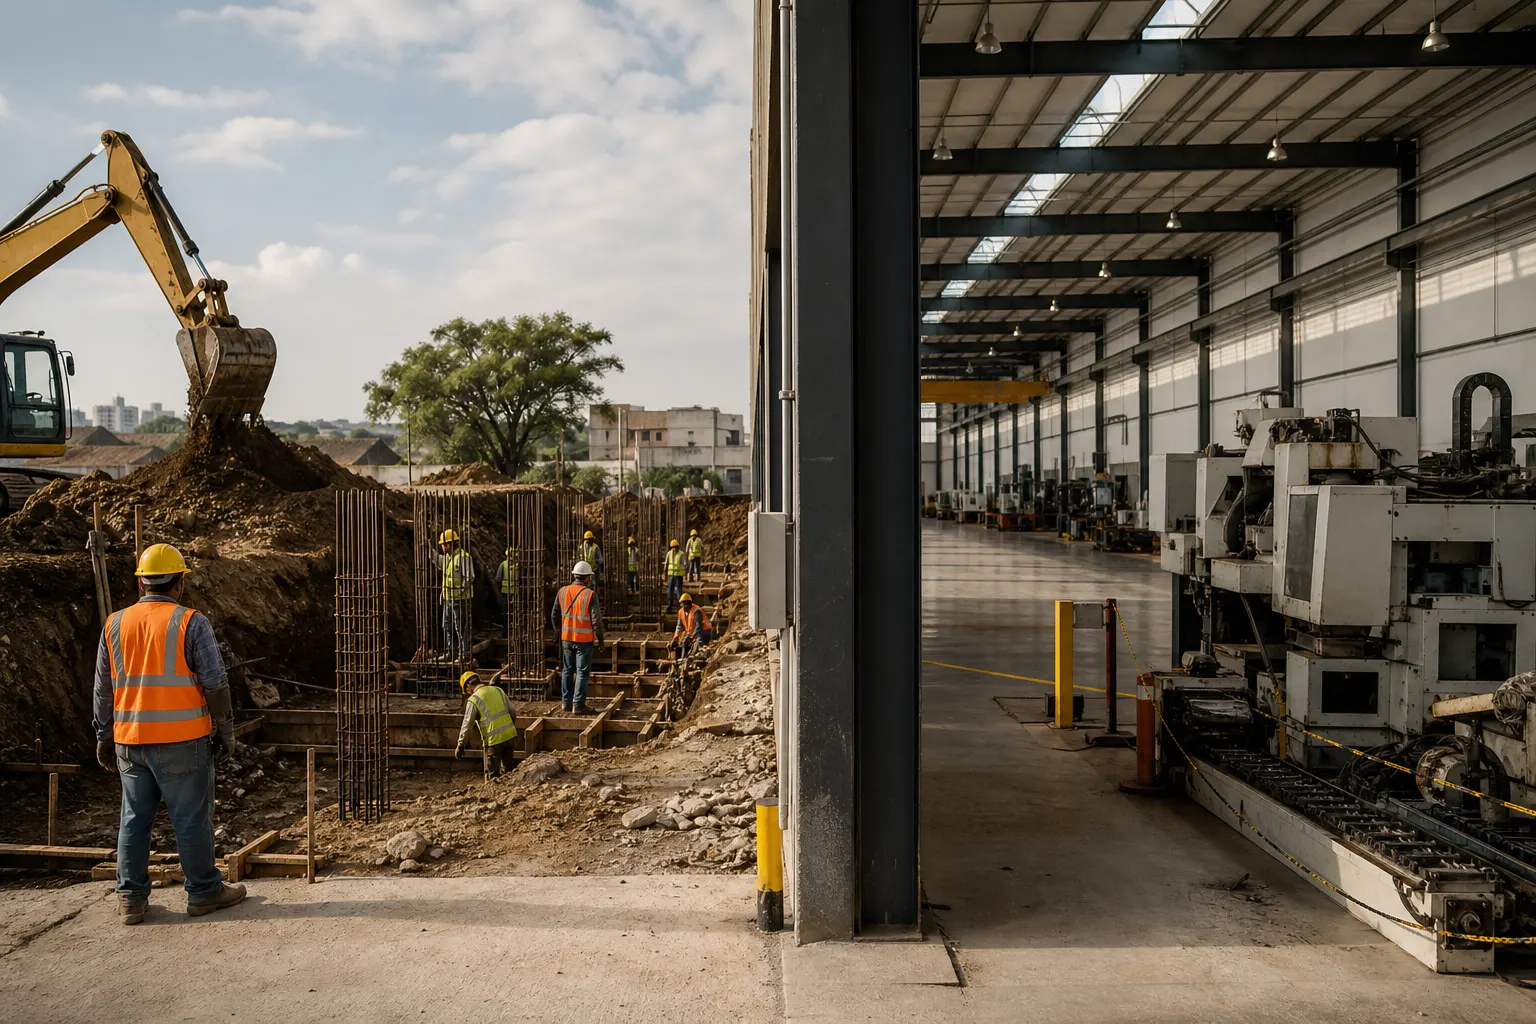
La inversión fija bruta en México aumentó 1.3% mensual y 5.9% anual en junio de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 4 de septiembre. El avance correspondió al Indicador Mensual de la Formación Bruta de Capital Fijo (IMFBCF), medido con cifras desestacionalizadas y en términos reales a escala nacional. El resultado estuvo concentrado en la construcción, mientras la compra de maquinaria y equipo retrocedió frente a mayo.
El dato es relevante para empresas, proveedores y gobiernos estatales porque la inversión fija refleja el gasto en activos que amplían o mantienen la capacidad productiva, como edificios, infraestructura, maquinaria y equipo de transporte. No obstante, el repunte agregado no significa que todos los sectores estén invirtiendo al mismo ritmo ni que la demanda empresarial se haya normalizado.
En breve
- La formación bruta de capital fijo creció 1.3% mensual y 5.9% anual en junio, después de caer 0.4% en mayo.
- La construcción subió 3.5% mensual y 8.8% anual; la maquinaria y equipo bajó 1.1% mensual y aumentó 2.5% anual.
- En el primer semestre, la inversión acumuló un avance de 0.8% anual, con un mejor desempeño de la inversión pública que de la privada.
La construcción explicó el repunte de junio
La construcción fue el principal motor del resultado mensual. De acuerdo con los datos difundidos por el INEGI y reportados por La Jornada, este componente aumentó 3.5% respecto a mayo. Dentro de la construcción, la edificación residencial avanzó 7.3%, mientras que la no residencial registró un crecimiento más moderado, de 0.2%.
La diferencia entre ambos segmentos importa para interpretar el efecto sobre el tejido empresarial. La edificación residencial puede beneficiar a desarrolladores, fabricantes de materiales, contratistas y pequeñas empresas de servicios especializados, pero no necesariamente implica un aumento inmediato de la capacidad productiva de las industrias. La construcción no residencial, por su parte, suele estar más vinculada con naves industriales, infraestructura, instalaciones logísticas, oficinas, comercios y obras públicas.
En la comparación anual, la construcción creció 8.8%. El avance estuvo relacionado principalmente con el segmento no residencial, que aumentó 10.6% frente a junio de 2025, según la información publicada sobre el indicador. Esto sugiere que el componente de obra e infraestructura tuvo un peso importante en la mejora anual, aunque el aumento mensual más pronunciado provino de la edificación residencial.
Maquinaria: el eslabón que todavía muestra cautela
El comportamiento de la maquinaria y el equipo fue distinto. En junio, la inversión en este rubro disminuyó 1.1% mensual, pese a que mantuvo un crecimiento anual de 2.5%. La caída de corto plazo se explicó en buena medida por el retroceso de 1.6% en la maquinaria y equipo importados.
El desglose muestra señales mixtas. El equipo de transporte importado creció 8.7% mensual y 15.7% anual, lo que apunta a una demanda todavía activa en vehículos y activos relacionados con logística o transporte. Sin embargo, la maquinaria, el equipo y otros bienes fabricados en México disminuyeron 2.1% mensual y registraron una caída anual de 6%, de acuerdo con los datos difundidos por el INEGI.
Para las pymes manufactureras y sus proveedores, esta diferencia es significativa. Una recuperación apoyada en equipo importado puede elevar la capacidad de algunas empresas, pero no necesariamente se traduce en una reactivación amplia de la producción nacional de bienes de capital. El rezago del componente mexicano también puede reflejar cautela en los planes de expansión, menor demanda de bienes intermedios o dificultades para financiar nuevas compras de maquinaria.
El papel de la inversión pública y privada
Las cifras originales muestran una composición distinta entre compradores. En junio, la inversión pública aumentó 18.1% anual, mientras la privada creció 6%, según los datos retomados por Update Me a partir de la información del INEGI.
La comparación debe hacerse con cuidado: las cifras originales no son equivalentes, en términos de ajuste estacional, al crecimiento mensual de 1.3%. Aun así, ayudan a identificar quién está sosteniendo el avance. El mayor dinamismo público apunta a un impulso relevante de infraestructura y obra gubernamental, mientras que el crecimiento privado fue positivo en junio, pero menos intenso.
El acumulado del primer semestre ofrece una lectura menos optimista. Entre enero y junio de 2026, la formación bruta de capital fijo aumentó 0.8% anual. En ese periodo, la construcción creció 3.7%, la maquinaria y equipo cayó 2.3%, la inversión pública avanzó 10.9% y la privada retrocedió 0.7%. Es decir, el resultado semestral depende más del gasto público y de la construcción que de una expansión generalizada de los proyectos empresariales.
El contexto: actividad económica débil y consumo moderado
El repunte de la inversión también debe contrastarse con el resto de la economía. El IGAE disminuyó 0.1% mensual en junio, aunque aumentó 1.7% anual. En el mismo mes, la actividad industrial avanzó 0.2% mensual y 0.8% anual; dentro de ella, la manufactura registró una caída mensual de 0.6% y una contracción anual de 1.2%, según los indicadores disponibles del INEGI.
Estas cifras sugieren que la inversión no avanzó en un entorno de expansión homogénea. La construcción pudo sostener el indicador mientras algunas ramas manufactureras enfrentaban menor dinamismo. Para las empresas que venden maquinaria, insumos industriales o servicios de mantenimiento, esto significa que la recuperación de pedidos puede seguir siendo irregular y concentrada en proyectos específicos.
El consumo privado tampoco ofrece una señal contundente de aceleración. El último dato disponible para mayo mostró un aumento mensual de 0.1% y un crecimiento anual de 2.6%. Como el indicador de consumo se publica con un calendario distinto, todavía no permite comparar directamente junio con la inversión de ese mes, pero sí muestra una demanda interna que avanzaba con cautela antes del cierre del segundo trimestre.
Qué significa para las empresas mexicanas
El resultado de junio mejora la fotografía de corto plazo, pero no confirma por sí solo un ciclo amplio de expansión. Para las empresas constructoras, proveedoras de materiales y prestadoras de servicios de ingeniería, el avance abre oportunidades, especialmente en proyectos residenciales, infraestructura y obras no residenciales. En cambio, los fabricantes nacionales de maquinaria enfrentan una señal menos favorable por la contracción de sus ventas o producción.
Para las pymes, el principal reto sigue siendo distinguir entre una demanda temporal asociada con proyectos públicos o residenciales y una recuperación sostenida de la inversión productiva privada. Esa diferencia será importante para decidir contrataciones, inventarios, financiamiento y ampliaciones de capacidad.
Los próximos datos deberán mostrar si la maquinaria recupera terreno y si la inversión privada deja atrás la caída acumulada del primer semestre. Mientras eso no ocurra, la lectura más prudente es que la inversión fija bruta en México sí repuntó en junio, pero lo hizo con una composición desigual y con una dependencia considerable de la construcción y del gasto público.
Fuentes consultadas
- INEGI, Indicador Mensual de la Formación Bruta de Capital Fijo.
- INEGI, Indicador Global de la Actividad Económica.
- INEGI, México en Cifras e indicadores económicos de coyuntura.
- La Jornada, reporte sobre la inversión fija bruta de junio.
- Update Me, desglose de inversión pública, privada y acumulada.