
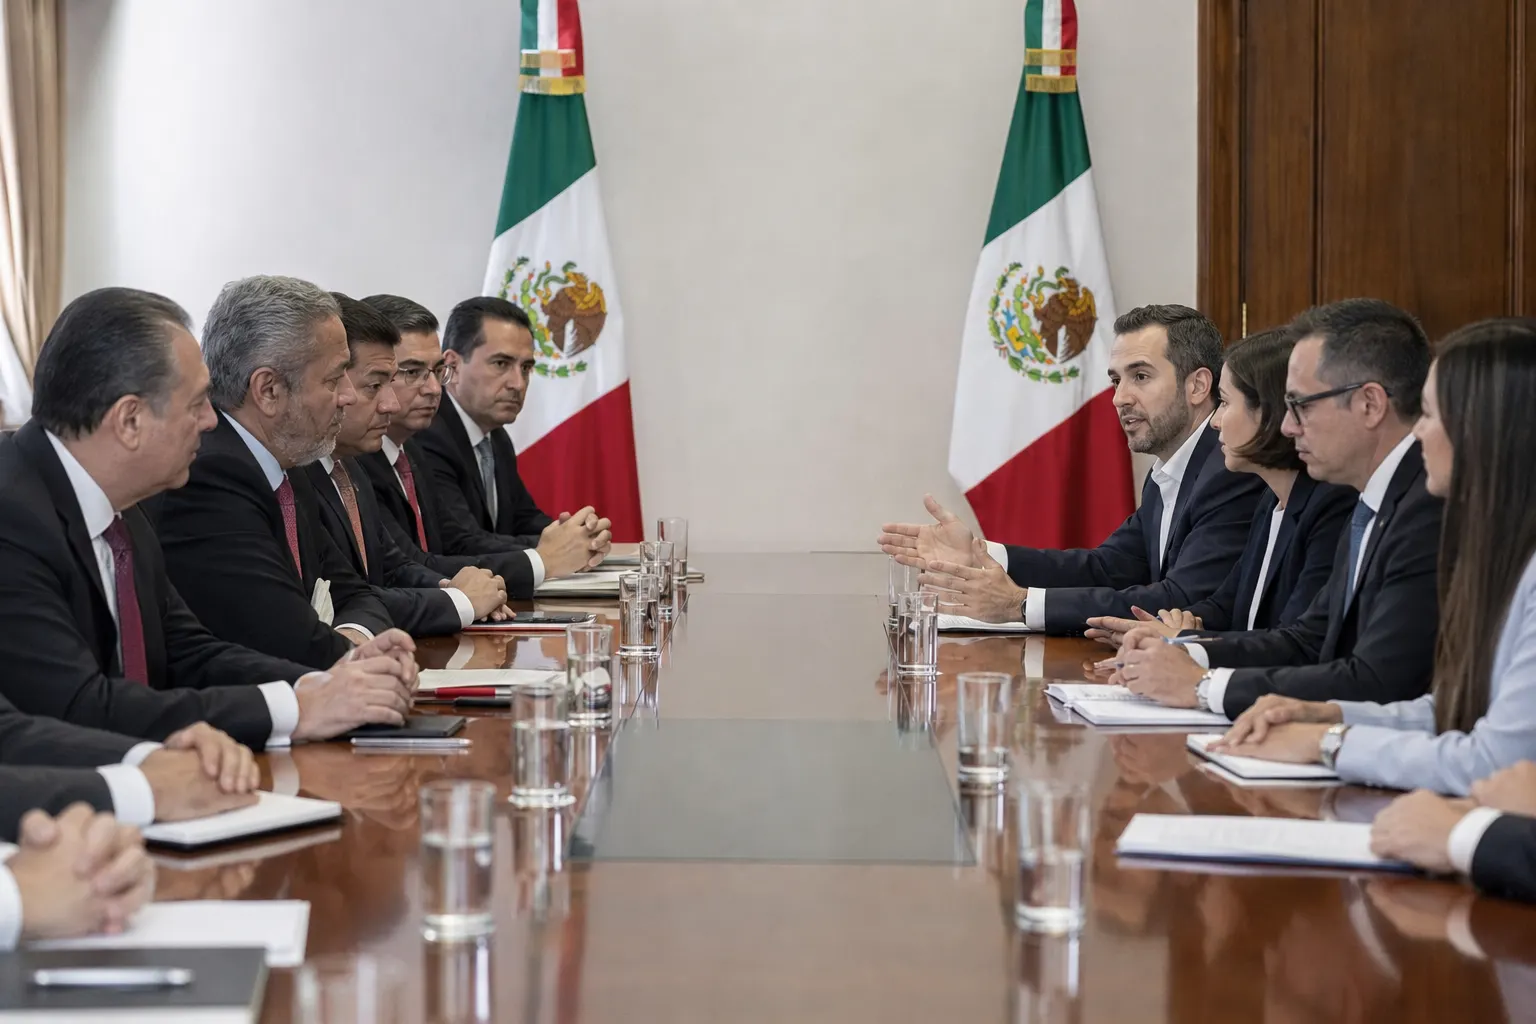
La Secretaría de Hacienda y Crédito Público (SHCP), el Servicio de Administración Tributaria (SAT) y el Consejo Coordinador Empresarial (CCE) abrirán mesas de diálogo durante la semana del 14 de septiembre de 2026 para revisar aspectos del Paquete Económico 2027, presentado por el Ejecutivo ante el Congreso el 8 de septiembre. El encuentro ocurrió en el marco de una reunión del CCE con el secretario de Hacienda, Édgar Amador Zamora, y puso sobre la mesa las preocupaciones empresariales por las deducciones, los costos logísticos, el déficit y las condiciones para invertir. ([eluniversal.com.mx](https://www.eluniversal.com.mx/cartera/hacienda-y-organismos-empresariales-acuerdan-mesas-de-trabajo-abordaran-temas-presupuestales/))
La conversación llega cuando la propuesta oficial todavía es un proyecto sujeto al proceso legislativo. Por ello, las mesas pueden producir observaciones, ajustes o acuerdos técnicos, pero no significan que ya hayan cambiado las leyes fiscales ni que exista una reforma aprobada. La Cámara de Diputados y el Senado deberán discutir y votar los componentes que correspondan antes de que entren en vigor.
En breve
- Hacienda y el CCE acordaron mantener conversaciones sobre el Paquete Económico 2027, con participación del SAT.
- El sector privado pidió cuidar el grado de inversión, reducir el déficit y establecer reglas que no desincentiven la inversión.
- El punto de seguimiento para empresas será si las propuestas sobre deducciones y fiscalización se modifican antes de su aprobación legislativa.
Qué preocupa a las empresas
Uno de los asuntos más sensibles es la propuesta para limitar la deducibilidad de ciertos gastos. De acuerdo con lo expuesto por los organismos empresariales, las compañías que actualmente tienen deducciones superiores a 97% podrían quedar restringidas a deducir 97%, mientras que aquellas que se ubican por debajo de ese nivel tendrían un límite de 99%. El CCE planteó revisar el efecto de esta medida porque puede impactar especialmente a negocios con márgenes reducidos, aunque registren altos volúmenes de operación. ([eluniversal.com.mx](https://www.eluniversal.com.mx/cartera/hacienda-y-organismos-empresariales-acuerdan-mesas-de-trabajo-abordaran-temas-presupuestales/))
La diferencia entre margen y volumen es relevante para sectores como la distribución automotriz y la venta mayorista de abarrotes. En esos modelos, una empresa puede facturar cantidades importantes y, al mismo tiempo, operar con una utilidad relativamente pequeña. Si una parte de los costos necesarios para vender no puede deducirse, la base gravable puede aumentar aunque el margen real del negocio no cambie. La discusión empresarial, por tanto, no se limita a pedir menos impuestos: busca que la regla distinga entre esquemas de evasión y estructuras legítimas de bajo margen.
Otro frente señalado por el sector privado es el costo del transporte ferroviario. El presidente del CCE mencionó que el aumento de las concesiones ferroviarias podría encarecer este servicio para las empresas. El tema importa para cadenas de suministro, manufactura, agroindustria y comercio, porque un mayor costo logístico puede trasladarse a precios, reducir márgenes o hacer menos atractivos algunos proyectos regionales. ([eluniversal.com.mx](https://www.eluniversal.com.mx/cartera/hacienda-y-organismos-empresariales-acuerdan-mesas-de-trabajo-abordaran-temas-presupuestales/))
La meta de Hacienda: recaudar más sin crear nuevos impuestos
La SHCP sostiene que el Paquete Económico 2027 busca fortalecer los ingresos mediante una mayor eficiencia recaudatoria, el combate a la evasión, la elusión y las operaciones simuladas, sin crear nuevos impuestos. La dependencia estima que los ingresos tributarios alcanzarán 15.9% del producto interno bruto (PIB), una proporción que presenta como máxima histórica. También plantea que los Requerimientos Financieros del Sector Público se ubiquen en 3.9% del PIB en 2027, con una reducción gradual frente a años recientes. ([gob.mx](https://www.gob.mx/shcp/prensa/comunicado-no-71-la-secretaria-de-hacienda-y-credito-publico-entrega-el-paquete-economico-2027-al-h-congreso-de-la-union?utm_source=openai))
El reto consiste en que la recaudación no dependa únicamente de elevar la carga efectiva sobre los contribuyentes que ya cumplen. El CCE ha señalado la necesidad de ampliar la base de contribuyentes, fortalecer la formalidad, combatir la evasión y desarticular redes de facturación falsa. Ese punto puede convertirse en una zona de coincidencia entre Gobierno y empresas, siempre que la fiscalización se concentre en prácticas ilegales y no genere costos desproporcionados para las compañías formales, en particular las pequeñas y medianas empresas. ([eleconomista.com.mx](https://www.eleconomista.com.mx/empresas/cce-insta-shcp-mantener-espacios-dialogo-construir-propuestas-incentiven-inversion-20260911-833167.html))
Para las pymes, la discusión tendrá una dimensión práctica: reglas más complejas pueden elevar el gasto contable, el tiempo destinado al cumplimiento y el riesgo de sanciones. En cambio, una fiscalización más focalizada y procedimientos claros podrían reducir la competencia desleal de negocios que evaden impuestos o utilizan facturas falsas. Las mesas deberían aclarar no sólo cuánto se espera recaudar, sino cómo se medirán los resultados y qué mecanismos habrá para corregir errores de aplicación.
Grado de inversión, déficit y certidumbre
El CCE pidió que preservar el grado de inversión sea una prioridad, junto con un gasto público responsable y reglas claras para estimular la inversión nacional y extranjera. Desde la perspectiva empresarial, la estabilidad fiscal influye en el costo del financiamiento, la evaluación de proyectos y las decisiones de expansión. Un deterioro en la percepción de riesgo puede encarecer el crédito y reducir el margen para nuevas inversiones, aun cuando una compañía tenga demanda y capacidad operativa. ([eleconomista.com.mx](https://www.eleconomista.com.mx/empresas/cce-insta-shcp-mantener-espacios-dialogo-construir-propuestas-incentiven-inversion-20260911-833167.html))
Hacienda, por su parte, plantea disminuir gradualmente el déficit, mantener programas sociales y proyectos prioritarios, y fortalecer la recaudación. La tensión está en compatibilizar tres objetivos: reducir las necesidades de financiamiento, sostener el gasto público y crear condiciones para que la inversión privada crezca. El debate legislativo deberá revisar si las estimaciones de ingresos son realistas y si el gasto previsto tiene fuentes de financiamiento suficientes.
También será importante observar el tratamiento de las empresas estatales y de los proyectos de infraestructura. El CCE ha pedido soluciones estructurales para compañías del Estado y una aplicación eficiente del presupuesto. Para el sector productivo, el valor de la inversión pública no depende sólo del monto aprobado, sino de que se ejerza a tiempo, tenga reglas de contratación previsibles y resuelva cuellos de botella en energía, agua, transporte y seguridad.
Proyectos destrabados no equivalen a inversión ejecutada
Durante la reunión, el CCE informó que el comité de inversión habría destrabado 21 proyectos desde el 4 de mayo, por un monto acumulado de 3 mil 750 millones de dólares. Esta cifra debe leerse como una señal de avance en gestiones y autorizaciones, no como evidencia de que todo ese capital ya fue desembolsado, construido o convertido en empleos permanentes. ([eluniversal.com.mx](https://www.eluniversal.com.mx/cartera/hacienda-y-organismos-empresariales-acuerdan-mesas-de-trabajo-abordaran-temas-presupuestales/))
El seguimiento periodístico deberá distinguir entre proyectos anunciados, proyectos con permisos, inversiones en ejecución y capital efectivamente ejercido. Esa clasificación permitirá medir si el diálogo fiscal se traduce en nuevas plantas, ampliaciones, empleos formales y proveedores locales, especialmente fuera de los principales corredores industriales. Para México Empresarial, el indicador central no será sólo el monto anunciado, sino la capacidad de las medidas para reducir incertidumbre y acelerar decisiones productivas verificables.
Qué debe vigilarse en las próximas semanas
- Deducciones: si Hacienda modifica los porcentajes propuestos, incorpora excepciones sectoriales o explica con mayor precisión qué gastos quedarán limitados.
- Inversión: si se mantienen incentivos del Plan México y si las reglas fiscales ofrecen certidumbre para proyectos nuevos y ampliaciones.
- Déficit y deuda: si el Congreso conserva las metas de consolidación fiscal y qué supuestos económicos respaldan los ingresos estimados.
- Fiscalización: si el SAT presenta mecanismos para combatir evasión y facturación falsa sin imponer cargas innecesarias a empresas formales.
- Resultados: si las mesas producen documentos, cambios técnicos o compromisos verificables, y no sólo declaraciones generales.
El siguiente paso será conocer la agenda, los participantes y las conclusiones de las mesas. Hasta entonces, el Paquete Económico 2027 México debe entenderse como una propuesta en discusión: Hacienda defiende una estrategia de mayor recaudación y disciplina fiscal, mientras el sector empresarial busca evitar que los ajustes reduzcan la inversión o castiguen a negocios de márgenes estrechos. La negociación será relevante porque definirá no sólo las reglas tributarias de 2027, sino también el grado de certidumbre con el que empresas y emprendedores planearán el próximo año.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público: entrega del Paquete Económico 2027 al Congreso, 8 de septiembre de 2026.
- El Universal: Hacienda y organismos empresariales acuerdan mesas de trabajo, 11 de septiembre de 2026.
- El Economista: el CCE pide mantener espacios de diálogo para incentivar la inversión, 11 de septiembre de 2026.
- Sistema de Información Legislativa: presentación del Paquete Económico 2027, 8 de septiembre de 2026.