
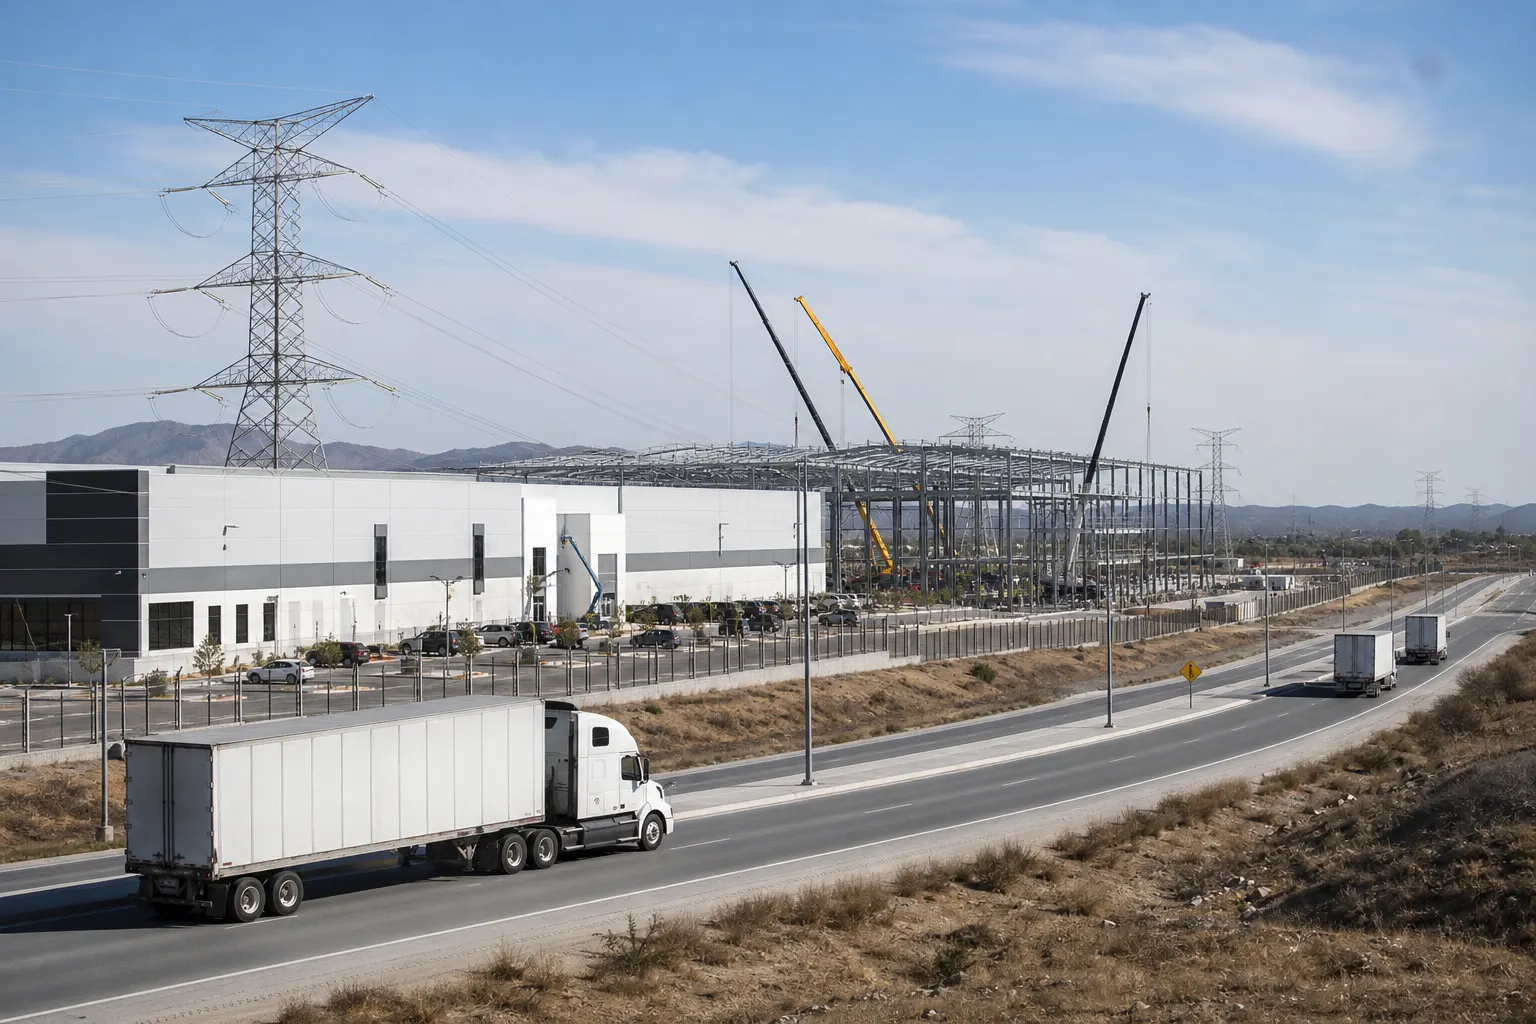
La actividad industrial en México en julio de 2026 creció 0.5% frente a junio y 2.4% a tasa anual, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 11 de septiembre de 2026. El avance, medido con cifras desestacionalizadas del Indicador Mensual de la Actividad Industrial (IMAI), fue impulsado por la construcción y las manufacturas, mientras la minería cayó 1.8% mensual y el componente de generación, transmisión y distribución de energía eléctrica, junto con agua y gas por ductos, permaneció sin cambio en el mes.
El resultado significa que la industria nacional hiló dos meses de crecimiento, después del avance de 0.2% observado en junio. Sin embargo, el dato debe leerse como una mejora todavía concentrada y no como una recuperación uniforme de todos los segmentos productivos. La distancia entre los sectores que avanzan y los que permanecen débiles será determinante para las pymes proveedoras, el empleo regional y las decisiones de inversión durante la segunda mitad del año.
En breve
- El IMAI aumentó 0.5% mensual y 2.4% anual en julio de 2026.
- La construcción creció 0.9% mensual y las manufacturas 0.7%; la minería retrocedió 1.8% y la energía no varió.
- El repunte favorece a proveedores de infraestructura, maquinaria y manufactura exportadora, pero la debilidad minera y el estancamiento energético limitan su alcance.
Construcción: el principal soporte del avance
La construcción fue el componente que más contribuyó al crecimiento mensual, con un aumento de 0.9%. Su desempeño importa más allá del dato agregado porque conecta la actividad industrial con obras de edificación, ingeniería civil, instalaciones, mantenimiento y servicios especializados.
Para las empresas mexicanas, este movimiento puede traducirse en oportunidades para fabricantes y distribuidores de materiales, contratistas, empresas de maquinaria, servicios de ingeniería, logística y soluciones de eficiencia energética. También es el segmento que puede reflejar con mayor rapidez la ejecución de infraestructura pública y privada, la ampliación de parques industriales y la construcción de naves para operaciones manufactureras.
La lectura empresarial, no obstante, debe distinguir entre un repunte puntual de obra y un ciclo sostenido de inversión. Para confirmar lo segundo sería necesario observar varios meses de crecimiento, mayor utilización de capacidad y una demanda más firme de bienes intermedios. Un solo dato positivo puede mejorar la comparación mensual sin resolver los rezagos acumulados en inversión, financiamiento y productividad.
Manufacturas: una señal favorable, pero todavía selectiva
Las industrias manufactureras avanzaron 0.7% mensual en julio. El resultado es relevante porque la manufactura tiene una relación directa con las cadenas de suministro de América del Norte y con la demanda de Estados Unidos. También ofrece una señal de alivio después de un periodo de comportamiento débil, aunque el crecimiento aún no permite concluir que todas las ramas estén recuperándose al mismo ritmo.
La oportunidad se concentra en actividades con mayor contenido tecnológico y capacidad de integrarse a cadenas de exportación: fabricación de maquinaria y equipo, productos metálicos, componentes electrónicos, equipo eléctrico, dispositivos de medición y partes para transporte. Estos segmentos demandan proveedores de menor escala capaces de cumplir especificaciones, trazabilidad, entregas just in time y estándares de calidad internacionales.
La cercanía con Estados Unidos sigue siendo una ventaja para México, pero no garantiza por sí sola nuevos pedidos. El Departamento de Comercio estadounidense identifica una demanda creciente de automatización, robótica y sensores en las plantas mexicanas, en un contexto de transformación hacia fábricas inteligentes. Eso abre espacio para pymes de software industrial, mantenimiento predictivo, integración de sistemas, control de calidad y servicios técnicos, siempre que logren certificarse y sostener volúmenes de producción.
Minería y energía muestran los límites del repunte
La minería retrocedió 1.8% mensual en julio. Aunque una caída de un mes no define toda la trayectoria del sector, sí revela que el avance industrial no fue generalizado. La extracción de minerales, petróleo y gas responde a ciclos de producción, precios internacionales, permisos, disponibilidad de reservas y decisiones de inversión que no necesariamente coinciden con el dinamismo de la construcción o la manufactura.
Para los estados con mayor exposición minera, la contracción puede tener efectos distintos a los observados en los corredores industriales del norte y del Bajío. Una recuperación nacional basada en obra y manufactura puede no traducirse de inmediato en más actividad para proveedores mineros, transportistas, talleres especializados o comunidades dependientes de la extracción.
El componente energético tampoco aportó crecimiento mensual. Esta estabilidad puede parecer neutral, pero es un dato estratégico para la siguiente etapa industrial. La ampliación de parques industriales, centros de datos y plantas manufactureras requiere electricidad confiable, capacidad de transmisión, disponibilidad de agua y conexiones logísticas. Por ello, el estancamiento de este componente puede convertirse en una restricción si la demanda de nuevas instalaciones crece más rápido que la infraestructura disponible.
La Secretaría de Economía registra actividad en servicios de procesamiento de información, hospedaje y servicios relacionados en entidades como Ciudad de México, Nuevo León y Jalisco. Ese ecosistema muestra que la economía digital ya tiene una base empresarial, pero su expansión industrial depende de inversiones complementarias en energía, conectividad, construcción especializada y seguridad operativa.
Qué significa para las empresas y las regiones
El dato de julio ofrece una señal positiva para la planeación, pero conviene evitar una lectura triunfalista. La combinación de construcción y manufacturas puede beneficiar a empresas proveedoras de infraestructura, equipo eléctrico, automatización, transporte, mantenimiento y servicios profesionales. También puede fortalecer corredores vinculados con exportaciones hacia Estados Unidos, especialmente donde existan parques industriales, mano de obra técnica y acceso a energía.
El reto es que el crecimiento se convierta en una tendencia amplia. Para ello, el país necesita que la manufactura mantenga varios meses de expansión, que la construcción no dependa exclusivamente de proyectos aislados y que la energía acompañe la instalación de nuevas capacidades productivas. La minería, por su parte, seguirá siendo un indicador importante para regiones donde el ciclo industrial depende más de la extracción que de las exportaciones manufactureras.
El INEGI advierte que las cifras del IMAI son preliminares y pueden revisarse conforme se incorpora información adicional de encuestas, registros administrativos y datos primarios. Por eso, la confirmación de una recuperación industrial más sólida dependerá de los próximos reportes, de la evolución de la manufactura exportadora y de la capacidad de la inversión en infraestructura para sostener la demanda.
Fuentes consultadas
- INEGI, Indicador Mensual de la Actividad Industrial, resultados de julio de 2026, publicado el 11 de septiembre de 2026.
- La Jornada, “Actividad industrial creció 0.5% en julio: Inegi”, 11 de septiembre de 2026.
- El Economista, “Industria mexicana crece 0.5% en julio e hila dos meses de repuntes”, 11 de septiembre de 2026.
- Secretaría de Economía, Data México, procesamiento electrónico de información, hospedaje y servicios relacionados.
- U.S. Department of Commerce, Mexico Advanced Manufacturing.