
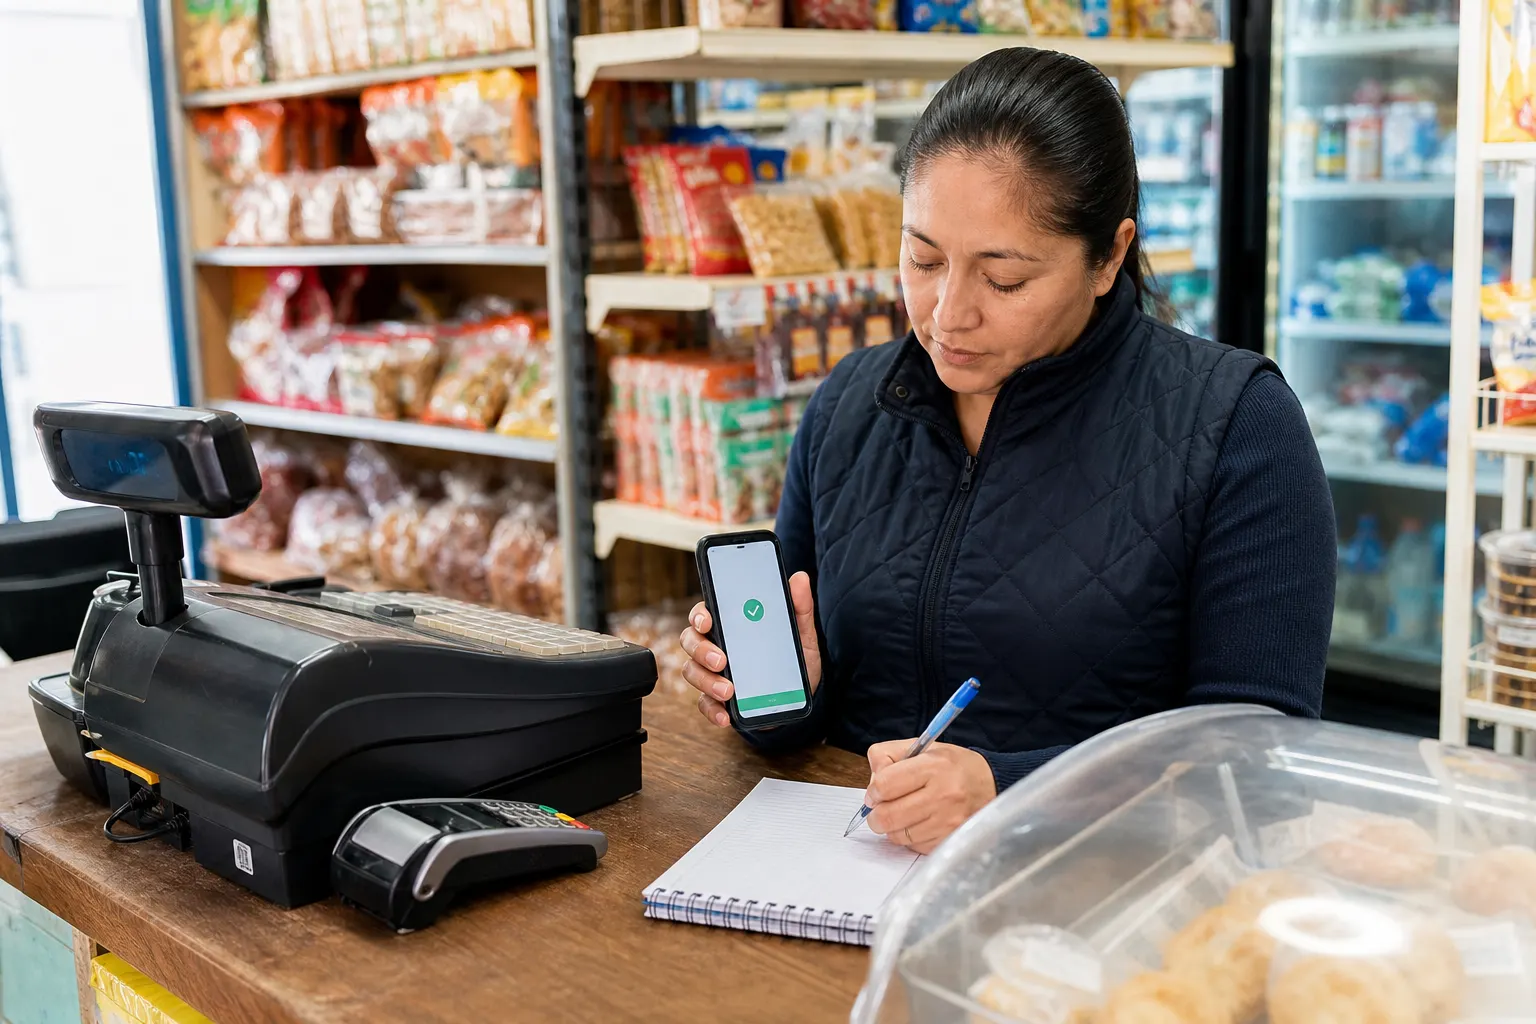
La llamada Ley de Economía Digital para Pagos Digitales y Electrónicos superó una votación decisiva en el Senado el 20 de octubre de 2026, pero todavía no debe confundirse la aprobación legislativa con una obligación operativa inmediata para todos los comercios. El expediente fue turnado al Ejecutivo y, al 24 de octubre, el Sistema de Información Legislativa aún lo registraba como pendiente de publicación en el Diario Oficial de la Federación. Esa diferencia marca el primer punto de control para cualquier empresa: saber qué está aprobado, qué fecha activa los plazos y qué aspectos requerirán reglas o decisiones posteriores.
El proyecto busca que autoridades, proveedores de bienes y servicios y entidades financieras habiliten medios de pago electrónicos y digitales, informen cuáles aceptan y adopten medidas para enfrentar contingencias. También contempla que el efectivo o el cheque puedan utilizarse cuando una emergencia imposibilite operar los sistemas digitales. Para las pymes, la pregunta inmediata no es si deben abandonar el efectivo, sino si cuentan con una operación capaz de recibir pagos digitales sin trasladar al cliente toda la incertidumbre tecnológica.
La primera decisión es separar la ley de su calendario de aplicación
El registro legislativo describe una norma de alcance general cuyo objetivo es promover la adopción e implementación de medios de pago digitales. Entre sus componentes aparecen obligaciones para los tres órdenes de gobierno, proveedores de bienes y servicios, entidades financieras y Banco de México. El propio proyecto prevé infraestructura de recepción, promoción de uso, información al usuario y atención de contingencias. ([sil.gobernacion.gob.mx](https://sil.gobernacion.gob.mx/Librerias/pp_ContenidoAsuntos.php?Clave=5126696&utm_source=openai))
Sin embargo, la empresa que hoy compra una terminal, habilita una cuenta o incorpora un código QR no está ejecutando automáticamente todos los alcances de la futura ley. Primero debe observarse la publicación del decreto y, después, la emisión de disposiciones, criterios sectoriales o mecanismos administrativos que definan cómo se trasladarán las obligaciones a actividades específicas. La Presidencia presentó la iniciativa como una herramienta para acelerar SPEI y CoDi, ampliar la inclusión financiera y favorecer la formalización, pero esos objetivos dependen de que los medios sean utilizables y competitivos en la operación diaria. ([gob.mx](https://www.gob.mx/presidencia/prensa/nueva-ley-de-economia-digital-ayudara-a-la-seguridad-la-eficiencia-y-a-la-formalizacion-de-comercios-y-productos-presidenta?idiom=es-MX&utm_source=openai))
Para una pyme, esto sugiere trabajar en dos carriles. El primero es de preparación voluntaria: conocer las opciones disponibles, comparar costos, probar la conciliación y capacitar al personal. El segundo es de vigilancia regulatoria: conservar evidencia de contratos, comisiones, niveles de servicio y fallas mientras se aclaran las reglas de aplicación. Adelantarse con orden puede reducir riesgos; invertir sin medir la demanda puede elevar costos sin generar ventas adicionales.
La brecha no está sólo en tener una cuenta o un teléfono
La ENIF 2024 muestra que el uso de pagos digitales avanza, pero no de manera uniforme. En compras de hasta 500 pesos, el efectivo fue el medio frecuente para 85.2% de la población, frente a 10.4% que utilizó físicamente una tarjeta y 4.4% que recurrió a una transferencia o aplicación celular. Para compras superiores a 500 pesos, el efectivo todavía representó 73.5%; las tarjetas llegaron a 19% y las transferencias o aplicaciones a 7.6%. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
La distancia regional también importa para una estrategia empresarial. En compras mayores a 500 pesos, la proporción de uso frecuente de efectivo fue de 55.2% en Ciudad de México, pero de 82% en la región Sur. El uso de tarjeta alcanzó 35.5% en Ciudad de México y 11.7% en el Sur; las transferencias o aplicaciones oscilaron entre 9.4% y 6.3%, respectivamente. No significa que una empresa deba abandonar un mercado, pero sí que una misma política de cobro puede producir resultados distintos según la localidad. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
La aceptación percibida confirma el problema. En el Noroeste, 65.7% de las personas consideró que todos o casi todos los negocios aceptaban tarjeta o transferencia; en el Sur, la proporción fue de 29.8%. La ENIF también registró que el uso de tarjeta en mercados, tiendas de abarrotes y otros comercios pasó de 7% en 2021 a 12.6% en 2024, mientras que el uso de transferencias en esos establecimientos subió de 0.8% a 3.5%. Son avances, pero no justifican asumir que el cliente ya está listo para pagar digitalmente en cualquier punto de venta. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
Un tablero de control antes de ampliar los medios de cobro
La implementación puede comenzar con un diagnóstico sencillo por sucursal, ruta de venta o tipo de cliente. No todos los negocios necesitan la misma combinación de terminal, transferencia, CoDi, enlace de pago o efectivo. El objetivo es identificar dónde existe una oportunidad real y dónde una nueva herramienta sólo agregaría complejidad.
- Cobertura: ¿la conexión móvil o fija funciona durante los horarios de mayor venta?, ¿hay zonas sin señal dentro del establecimiento o en las rutas de reparto?, ¿el proveedor ofrece atención cuando el servicio se interrumpe?
- Adopción: ¿qué proporción de clientes pide pagar con tarjeta, transferencia o código?, ¿la demanda cambia entre ventas de bajo y alto monto?, ¿existen diferencias entre sucursales, municipios o segmentos de edad?
- Costo: ¿cuánto representa cada comisión sobre el margen de la operación?, ¿hay renta, costo por equipo, cargos por contracargo o condiciones de permanencia?, ¿la alternativa sin comisión tiene costos de capacitación, conciliación o soporte?
- Conciliación: ¿el pago puede asociarse fácilmente con ticket, factura, pedido o entrega?, ¿quién revisa depósitos pendientes?, ¿qué ocurre si el cliente muestra una transferencia pero el dinero todavía no aparece?
- Continuidad: ¿existe un protocolo para una caída de internet, energía, aplicación o terminal?, ¿el personal sabe cuándo aceptar efectivo o cheque durante una contingencia y cómo documentarlo?, ¿se puede reanudar la operación sin duplicar cargos?
Estas preguntas no sustituyen la revisión legal ni implican que todas las empresas deban adoptar una solución específica. Funcionan como un filtro para evitar que la digitalización se mida por el número de dispositivos instalados. Un comercio puede tener terminal y seguir siendo poco accesible si la señal falla, la comisión reduce su margen o el personal no sabe resolver una operación rechazada.
El punto sensible será la continuidad, no sólo la aceptación
La iniciativa incorpora la contingencia como parte del diseño. El Sistema de Información Legislativa señala que, cuando una emergencia impida recibir medios digitales, se permitiría el pago en efectivo o cheque. Para sectores como gasolineras, transporte, telecomunicaciones, servicios públicos o comercios ubicados en carreteras, esa previsión no es secundaria: una interrupción puede detener ventas, afectar inventarios o dejar a clientes sin un servicio básico. ([sil.gobernacion.gob.mx](https://sil.gobernacion.gob.mx/Librerias/pp_ContenidoAsuntos.php?Clave=5126696&utm_source=openai))
La respuesta empresarial debería construirse antes de que exista una falla. Conviene definir un responsable de continuidad, un método alterno de registro, criterios para liberar mercancía y un procedimiento de conciliación posterior. También es útil registrar durante varias semanas los rechazos, tiempos de autorización, costos y operaciones que regresan al efectivo. Esa evidencia permitirá negociar con proveedores y determinar si el problema está en la red, en el dispositivo, en el banco, en la capacitación o en el comportamiento del cliente.
El Banco de México aparece en el proyecto como una de las instituciones con tareas relacionadas con infraestructura, transferencias electrónicas y homologación de experiencias digitales. La Presidencia, por su parte, ha señalado que la estrategia aprovecharía sistemas como SPEI y CoDi. Para las empresas, la consecuencia práctica es que habrá que observar no sólo la oferta comercial de bancos y fintech, sino también la interoperabilidad, la seguridad, la velocidad de confirmación y la claridad de los comprobantes. ([gob.mx](https://www.gob.mx/presidencia/prensa/nueva-ley-de-economia-digital-ayudara-a-la-seguridad-la-eficiencia-y-a-la-formalizacion-de-comercios-y-productos-presidenta?idiom=es-MX&utm_source=openai))
Qué deberían vigilar las empresas durante la transición
El primer escenario es una adopción gradual: más comercios habilitados, pero con efectivo todavía dominante y diferencias pronunciadas entre regiones. El segundo es una aplicación sectorial más rápida, en la que ciertas actividades reciban lineamientos específicos y deban demostrar capacidad de aceptación o contingencia. El tercero es una transición desigual, con tecnología disponible en zonas urbanas y mayores costos de adaptación en localidades pequeñas.
La ENIF ofrece una referencia para no perder de vista la inclusión. En localidades de menos de 15 mil habitantes, 51.4% de la población tenía una cuenta de ahorro formal en 2024, frente a una proporción mayor en otros entornos; además, el uso de aplicaciones para manejar cuentas varió entre regiones. Una política comercial que sólo considere a clientes con conexión estable, teléfono compatible y cuenta activa puede dejar fuera precisamente a los segmentos que la reforma busca incorporar. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
Por eso, el siguiente paso para una pyme no debería ser elegir una tecnología por presión o expectativa, sino construir una línea base: porcentaje de ventas digitales, costo efectivo por operación, tasa de rechazo, tiempo de conciliación, dependencia de efectivo y duración tolerable de una interrupción. Con esos datos será posible decidir si conviene ampliar medios de pago, cambiar de proveedor, mantener una alternativa física o esperar definiciones regulatorias.
La Ley de Economía Digital México 2026 entrará en su etapa más relevante cuando el texto aprobado se convierta en procedimientos verificables. Su éxito no se medirá sólo por cuántos comercios exhiban un código o una terminal, sino por si una empresa puede cobrar, confirmar, conciliar y continuar operando cuando la tecnología no responda. Para las pymes, prepararse significa observar el calendario legal y, al mismo tiempo, medir su propia capacidad de servicio con datos que permitan corregir antes de que una obligación se convierta en una interrupción costosa.
Fuentes consultadas
- Sistema de Información Legislativa, Senado de la República: contenido y objetivos del proyecto de Ley de Economía Digital para Pagos Digitales y Electrónicos.
- Sistema de Información Legislativa: sesión del Senado del 20 de octubre de 2026.
- Presidencia de la República: presentación de la Ley de Economía Digital y sus objetivos.
- INEGI, Encuesta Nacional de Inclusión Financiera 2024, principales resultados.
- EL PAÍS México, contexto sobre la aplicación, contingencias y dudas operativas de la reforma.