
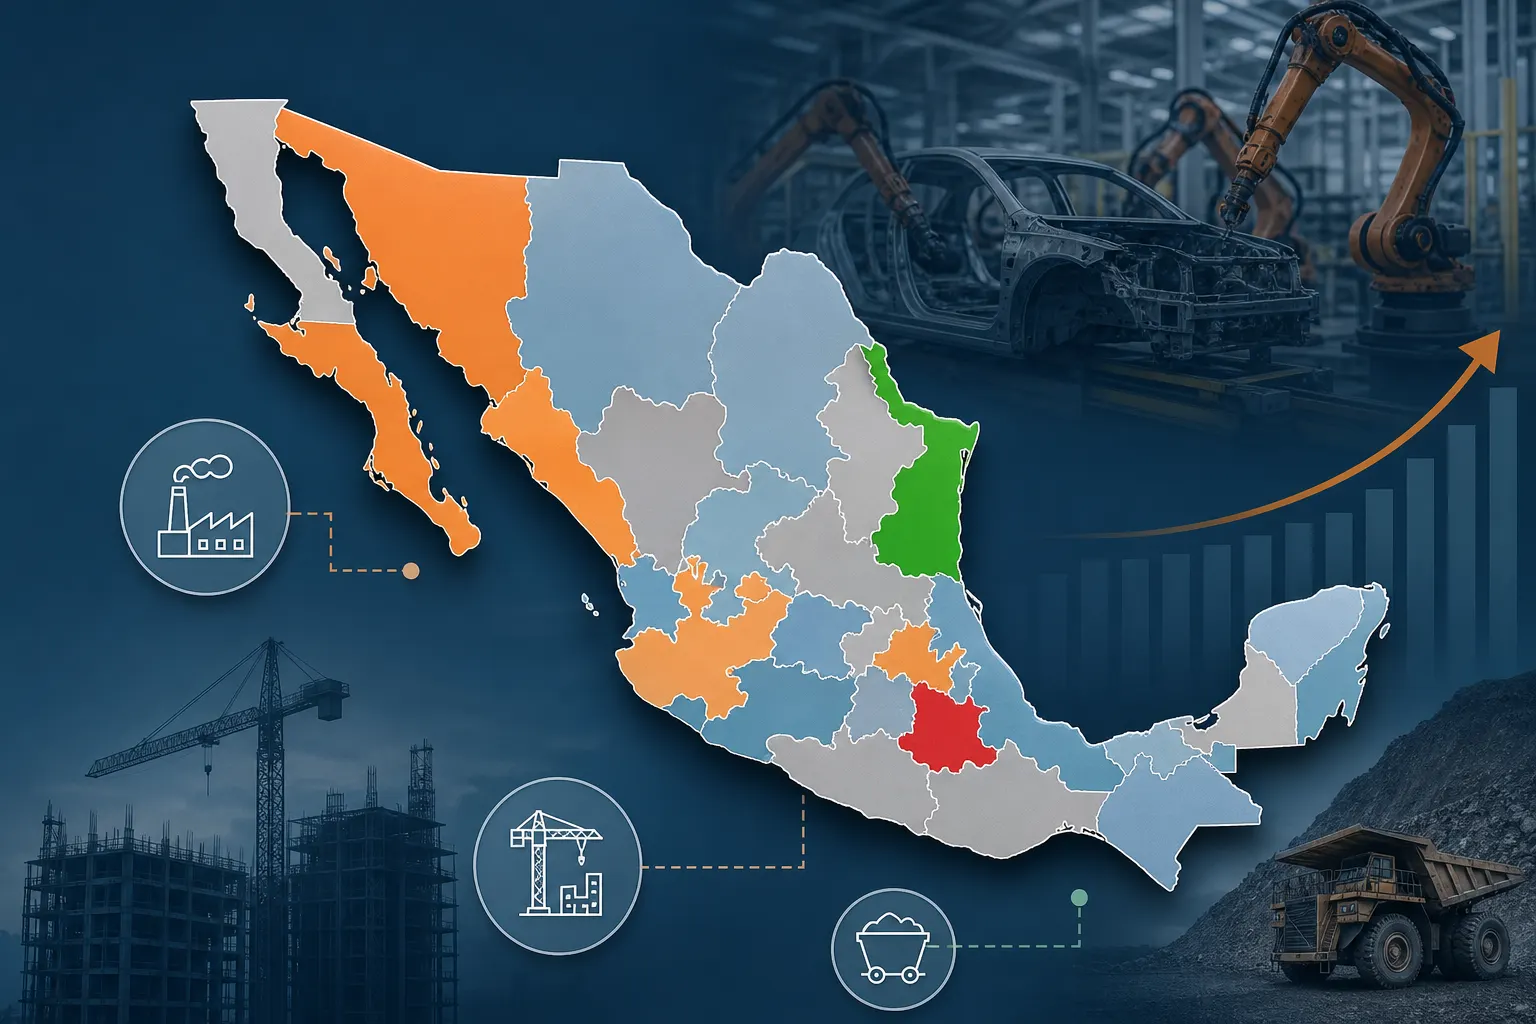
La actividad industrial por estado en México registró un comportamiento dividido en junio de 2026: el INEGI reportó que Tamaulipas creció 13.7% mensual, Oaxaca 5.5% y Quintana Roo 4.1%, mientras Puebla tuvo la mayor caída, de 6.2%. En la comparación anual, Tamaulipas también encabezó el avance, con 15.7%, de acuerdo con el Indicador Mensual de la Actividad Industrial por Entidad Federativa (IMAIEF), publicado el 9 de octubre de 2026.
El resultado deja un mapa industrial con dos velocidades. En total, 16 entidades avanzaron respecto a mayo y 16 retrocedieron. Para las empresas, las pymes proveedoras y los gobiernos estatales, la lectura relevante no es sólo quién subió o bajó, sino qué ramas productivas explicaron cada movimiento y si esos cambios pueden mantenerse durante los próximos meses.
En breve
- Tamaulipas fue el principal ganador: aumentó 13.7% mensual y 15.7% anual.
- Puebla concentró la mayor pérdida mensual: retrocedió 6.2% frente a mayo y 13% anual.
- El repunte nacional fue selectivo: minería y construcción tuvieron un mejor desempeño que las manufacturas.
Un mapa de ganadores y rezagados
La parte más visible del reporte es la distancia entre los estados que avanzaron y los que perdieron actividad. Después de Tamaulipas, Oaxaca y Quintana Roo, destacaron Guanajuato, con un crecimiento mensual de 2.5%, y Yucatán, con 1.8%. El INEGI también identificó incrementos importantes en Zacatecas y San Luis Potosí dentro del grupo de entidades con mejor desempeño respecto al mes previo.
En el extremo contrario, Puebla disminuyó 6.2% mensual. Le siguieron Tlaxcala, con una caída de 4.5%, Tabasco, con 3.3%, Aguascalientes, con 3.2%, y Chihuahua, con 3.1%. La diferencia entre Tamaulipas y Puebla alcanza casi 20 puntos porcentuales en la comparación mensual, una brecha suficientemente amplia para mostrar que la coyuntura industrial no está siendo compartida por todas las regiones.
La comparación anual refuerza esa dispersión. Además de Tamaulipas, Hidalgo aumentó 15.4% y Colima 13.4%. Veracruz, Yucatán y Oaxaca también registraron incrementos relevantes, de 7.8%, 7.5% y 7.2%, respectivamente. En contraste, Morelos cayó 22%, Baja California Sur 13.7% y Puebla 13% frente a junio de 2025.
Qué sectores explican los movimientos
El comportamiento estatal no responde a una sola industria. El desglose difundido a partir de los datos del INEGI muestra que la minería fue particularmente importante para Tamaulipas, donde el sector avanzó 319.6% anual. Esa variación, junto con el crecimiento de 16.6% en construcción y 3.1% en manufacturas, ayuda a explicar el salto mensual de la entidad.
La magnitud de la minería tamaulipeca debe interpretarse con cautela. Un crecimiento porcentual muy elevado puede reflejar una base de comparación baja, cambios importantes en la producción de un periodo específico o la recuperación de actividades que habían disminuido. Por sí solo, el porcentaje no permite concluir que el estado haya duplicado de manera permanente su capacidad productiva.
En el conjunto del país, la minería creció 6.6% anual en junio y la construcción 4.7%, mientras que las industrias manufactureras avanzaron apenas 0.1%. El segmento de generación, transmisión y distribución de electricidad, junto con el suministro de agua y gas por ductos, aumentó 0.8%, según el resumen sectorial del reporte.
La diferencia importa para la economía regional. La minería y la construcción pueden elevar la demanda de transporte, maquinaria, materiales, energía y servicios especializados, pero sus efectos sobre proveedores locales y empleo pueden ser distintos a los de una expansión manufacturera sostenida. Una obra de infraestructura o un repunte extractivo puede impulsar el indicador durante un periodo corto, mientras que una nueva planta industrial suele requerir cadenas de suministro, capacitación y contratación más prolongadas.
Por entidades, las mayores alzas anuales en manufacturas se observaron en Durango, Michoacán, Sonora y Zacatecas. En construcción destacaron Hidalgo, Estado de México, Colima, Veracruz, Guanajuato y Querétaro. La minería mostró avances relevantes en Tamaulipas, Estado de México, Veracruz, Yucatán, Chiapas e Hidalgo. En energía y servicios relacionados sobresalieron Veracruz, Yucatán, Oaxaca y Querétaro.
Por qué un buen mes no equivale todavía a una tendencia
El IMAIEF es un indicador de corto plazo que mide la evolución del volumen de la actividad industrial por entidad federativa. Sus cifras mensuales están desestacionalizadas para facilitar la comparación con el mes previo, mientras que la revisión anual utiliza cifras originales en el desglose sectorial. Por eso, las dos lecturas cumplen funciones distintas: la mensual ayuda a detectar cambios recientes y la anual permite comparar el nivel de actividad con el mismo mes del año anterior.
El propio diseño estadístico aconseja no convertir un dato mensual en una conclusión estructural. El indicador se construye con información de encuestas manufactureras y de empresas constructoras, registros administrativos y fuentes de sectores energéticos, entre otros insumos. Sin embargo, no es una medición directa de nuevas inversiones, empleos formales, salarios, productividad o capacidad instalada.
Para las pymes, esta distinción es central. Un repunte estatal puede abrir oportunidades temporales para transportistas, talleres, empresas de mantenimiento, proveedores de materiales y servicios profesionales. Pero para justificar una expansión de inventarios, contratación o compra de maquinaria conviene observar si el avance se repite, si mejora la cartera de pedidos y si existe demanda suficiente en las cadenas locales.
También será necesario seguir la evolución de Puebla. Su caída mensual y anual ocurre en una entidad con una importante base manufacturera y automotriz, por lo que el retroceso puede afectar proveedores de distintos tamaños. No obstante, el dato de junio no basta para identificar la causa exacta ni para anticipar una pérdida permanente de competitividad. Será necesario revisar los siguientes meses, la producción manufacturera, las exportaciones, el empleo y la actividad de sus principales ramas industriales.
La señal para estados y empresas
El reporte confirma que la competencia por atraer y retener inversión industrial se está jugando de manera regional. Tamaulipas aparece como el principal ganador de junio, pero su desempeño combina minería, construcción y manufacturas; Oaxaca y Quintana Roo también avanzaron, aunque con estructuras productivas diferentes. Esto significa que no existe una receta única para interpretar el crecimiento ni para diseñar políticas de desarrollo.
Los gobiernos estatales tendrán que distinguir entre un aumento coyuntural y una expansión con efectos duraderos. Para ello, será relevante observar infraestructura logística, disponibilidad de energía, seguridad, formación de personal, acceso al financiamiento y capacidad de las pequeñas empresas para integrarse como proveedoras. En el caso de las compañías, el próximo dato mensual será más útil que una fotografía aislada para decidir si el avance de junio representa una oportunidad persistente o un rebote temporal.
En suma, la actividad industrial por estado México junio 2026 no muestra una recuperación uniforme. Muestra un país donde algunos polos productivos aceleran y otros pierden terreno, con resultados condicionados por la mezcla sectorial de cada entidad. El reto para la inversión y el empleo será transformar los repuntes estadísticos en capacidades productivas que permanezcan más allá de un solo mes.
Fuentes consultadas
- INEGI, Indicador Mensual de la Actividad Industrial por Entidad Federativa, junio de 2026, publicado el 9 de octubre de 2026.
- T21, análisis de los resultados estatales y sectoriales del IMAIEF, 9 de octubre de 2026.
- Gobierno de Tamaulipas, comunicado sobre el desempeño industrial estatal, 9 de octubre de 2026.