
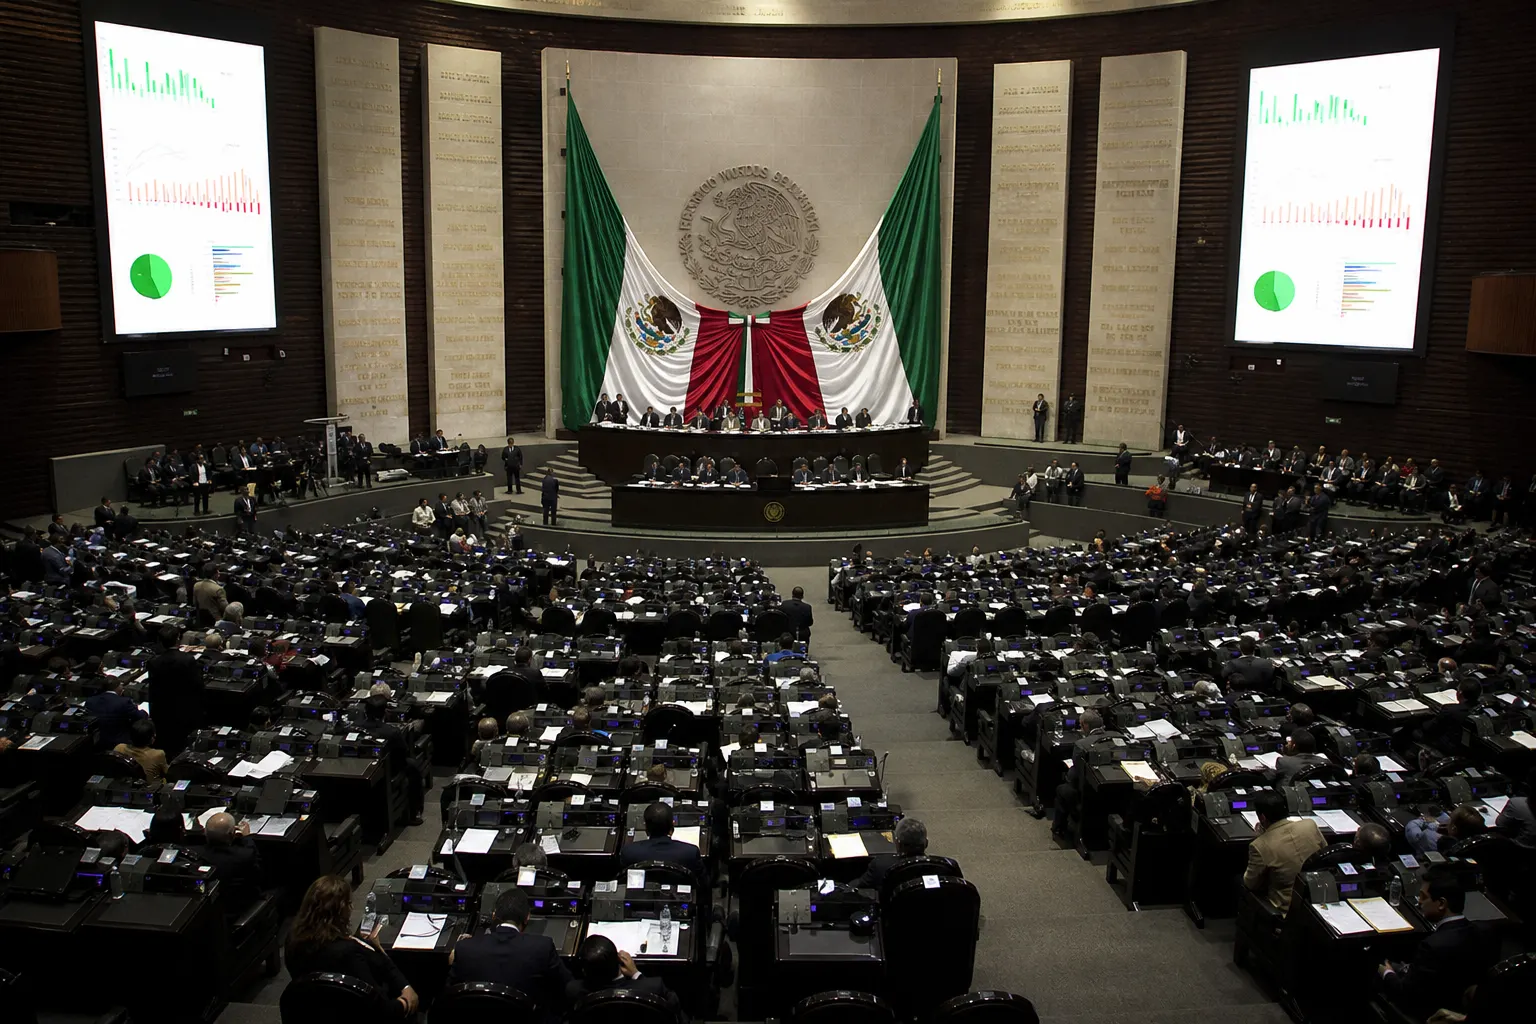
La Cámara de Diputados aprobó el proyecto de la Ley de Ingresos de la Federación para 2027 durante la madrugada del 15 de octubre de 2026, en la Ciudad de México, y lo turnó al Senado. El dictamen estima ingresos federales por 10 billones 636 mil 488 millones de pesos, autoriza hasta 1.7 billones de pesos de endeudamiento interno neto y modifica el programa de regularización fiscal para que también puedan participar grandes contribuyentes, siempre que cumplan condiciones de pago y renuncien a continuar litigios sobre los créditos fiscales.
La votación fue aprobada en lo general por 331 votos a favor y 118 en contra. En lo particular, después de discutir las reservas, el proyecto obtuvo 340 votos a favor y 109 en contra. La minuta aún no es una ley vigente: debe ser revisada y votada por el Senado y, en caso de aprobarse, promulgada y publicada en el Diario Oficial de la Federación.
En breve
- El proyecto calcula ingresos federales por 10.636 billones de pesos para 2027, un aumento real de 1.1% frente a la estimación de 2026.
- Los impuestos aportarían 6.264 billones de pesos, cerca de 58.9% del total; el endeudamiento interno autorizado equivaldría a casi 16% de los ingresos previstos.
- La regularización fiscal dejaría de estar limitada a contribuyentes con ingresos de hasta 300 millones de pesos y podría alcanzar a grandes contribuyentes, pero el beneficio dependerá de la aprobación final del Senado y de las reglas de aplicación.
Un paquete que depende principalmente de los impuestos
El proyecto aprobado plantea una estructura de ingresos en la que la recaudación tributaria ocupa el papel central. La iniciativa prevé 6 billones 263 mil 886 millones de pesos por impuestos, monto que representa aproximadamente 58.9% del total estimado. En otras palabras, casi seis de cada 10 pesos contemplados en la Ley de Ingresos provendrían de la recaudación de impuestos.
El resto de los recursos se integraría con cuotas y aportaciones de seguridad social, derechos, productos, aprovechamientos, ingresos por ventas de bienes y servicios, transferencias e ingresos derivados de financiamientos. Esta composición es relevante para las empresas porque muestra que el cumplimiento fiscal, la actividad económica formal y la capacidad del Servicio de Administración Tributaria para sostener la recaudación serán determinantes para que el Gobierno federal alcance sus metas.
El proyecto también usa supuestos macroeconómicos para respaldar sus estimaciones: crecimiento real del PIB de entre 1.5% y 2.5%, tipo de cambio promedio de 17.9 pesos por dólar, precio promedio de la mezcla mexicana de 61.8 dólares por barril y una plataforma petrolera de 1.8 millones de barriles diarios. Si estas variables se alejan de lo previsto, podrían cambiar los ingresos petroleros, la recaudación y las necesidades de financiamiento.
Deuda interna: el punto de mayor disputa
La minuta autoriza al Gobierno federal a contratar hasta 1.7 billones de pesos de endeudamiento interno neto. Comparado con los ingresos totales proyectados, ese límite representa cerca de 16%. Esto no significa que el Gobierno vaya a contratar automáticamente todo ese monto, pero sí fija el techo legal para el financiamiento interno neto durante 2027.
El oficialismo defendió que la combinación de ingresos tributarios y financiamiento permitiría mantener la operación del Estado y fortalecer las finanzas públicas sin crear nuevos impuestos generales. También señaló que la deuda autorizada sería menor que la del ejercicio previo en términos nominales, de acuerdo con los posicionamientos expuestos durante el debate.
La oposición cuestionó que el proyecto mantenga un déficit y que no detalle con suficiente precisión el destino económico de la nueva deuda. Las críticas se concentraron en el riesgo de que el financiamiento se utilice para cubrir gasto corriente en lugar de inversión productiva. Desde esa perspectiva, el debate no es únicamente cuánto se puede pedir prestado, sino qué activos, infraestructura o capacidad económica se generan con esos recursos y cómo se podrá comprobar su uso.
Para las empresas, el tema tiene dos implicaciones. Por un lado, un mayor uso del mercado interno de deuda puede influir en las condiciones de financiamiento y en la competencia por recursos dentro del sistema financiero. Por otro, la percepción de disciplina fiscal puede afectar las expectativas de inversión, las tasas y la confianza empresarial. El resultado dependerá tanto del monto efectivamente contratado como de la trayectoria del déficit y del crecimiento económico.
Qué cambia para los grandes contribuyentes
La modificación aceptada durante la discusión incorpora a los grandes contribuyentes al programa de regularización fiscal. El esquema vigente estaba dirigido a personas físicas y morales bajo un límite de ingresos totales de 300 millones de pesos y excluía a quienes fueran atendidos por el área especializada de grandes contribuyentes de la autoridad fiscal.
Con la reserva aprobada, ese límite y la exclusión serían eliminados del artículo vigésimo transitorio, de acuerdo con la documentación legislativa citada por la Gaceta Parlamentaria. El cambio permitiría que empresas de mayor tamaño soliciten la regularización de adeudos fiscales bajo las condiciones que establezca el decreto y las reglas administrativas correspondientes.
El beneficio no implica que se perdone el impuesto principal. La propuesta contempla que las empresas presenten las declaraciones pendientes, paguen el monto adeudado en una sola exhibición antes del 1 de enero de 2028 y se abstengan de impugnar los créditos fiscales o se desistan de los medios de defensa que ya hayan promovido. A cambio, podrían obtener una reducción de multas, recargos y gastos de ejecución, incluso de hasta 100%, según la síntesis legislativa consultada por The Mexico Brief.
Para una empresa grande, la diferencia económica puede ser significativa: liquidar el impuesto principal sin acumular sanciones y recargos puede reducir el costo de cerrar una contingencia fiscal. Sin embargo, el acceso no sería automático. La compañía tendría que revisar el origen del crédito, su situación procesal, los ejercicios involucrados, la posibilidad de desistirse de litigios y el impacto contable y financiero de pagar en una sola exhibición.
También existe un efecto potencial para la recaudación. El Gobierno renunciaría a cobrar parte de multas, recargos o gastos de ejecución, pero buscaría obtener con mayor rapidez el impuesto principal. El resultado fiscal dependerá de cuántas empresas se adhieran, del monto de los adeudos y de la proporción que efectivamente pueda cobrarse.
El programa todavía no tiene efectos jurídicos definitivos
El siguiente paso corresponde al Senado. La Cámara alta tiene como fecha límite el 31 de octubre de 2026 para analizar, discutir y votar el proyecto, según el calendario reportado por Canal del Congreso. Si lo aprueba sin cambios, la minuta pasará al Ejecutivo federal para su promulgación y publicación. Si introduce modificaciones, el texto deberá regresar a la Cámara de Diputados para el trámite constitucional correspondiente.
Por eso, las empresas no pueden considerar vigente la ampliación ni iniciar trámites con base únicamente en la aprobación de San Lázaro. Primero debe conocerse el texto final, la fecha de publicación y, posteriormente, las reglas que emita la autoridad fiscal para precisar requisitos, formatos, plazos, exclusiones y procedimientos de pago.
El punto también es relevante para las pymes. Aunque la modificación busca ampliar el alcance hacia grandes contribuyentes, el programa conserva utilidad para personas físicas y morales de menor tamaño que tengan adeudos y cumplan con los requisitos. La diferencia para cada empresa dependerá de si el crédito está firme, en revisión, sujeto a facultades de comprobación o bajo algún medio de defensa.
Qué deben vigilar las empresas
- El texto que finalmente apruebe el Senado y cualquier cambio respecto de la reserva votada por Diputados.
- La publicación del decreto en el Diario Oficial de la Federación, que determinará su entrada en vigor.
- Las reglas del SAT sobre solicitudes, declaraciones, pagos, desistimientos y documentación comprobatoria.
- El costo financiero de pagar en una sola exhibición frente al costo de mantener un litigio fiscal.
- La compatibilidad de la regularización con auditorías, créditos firmes, convenios de pago y otros procedimientos abiertos.
La Ley de Ingresos 2027 México llega así a la segunda cámara con una doble apuesta: sostener el gasto público mediante una recaudación tributaria elevada y acelerar el cobro de adeudos mediante un incentivo de regularización más amplio. El Senado definirá si esas dos piezas permanecen sin cambios y cuándo pueden comenzar a producir efectos para contribuyentes y empresas.
Fuentes consultadas
- Canal del Congreso: aprobación de la Ley de Ingresos 2027 en San Lázaro, 15 de octubre de 2026.
- Gaceta Parlamentaria de la Cámara de Diputados: dictamen de la Ley de Ingresos de la Federación para 2027, 13 de octubre de 2026.
- Gaceta Parlamentaria: reserva al artículo vigésimo transitorio sobre regularización fiscal, 13 de octubre de 2026.
- The Mexico Brief: contexto del cambio al programa de regularización fiscal, 15 de octubre de 2026.
- Secretaría de Hacienda y Crédito Público: Paquete Económico y Presupuesto 2027.