
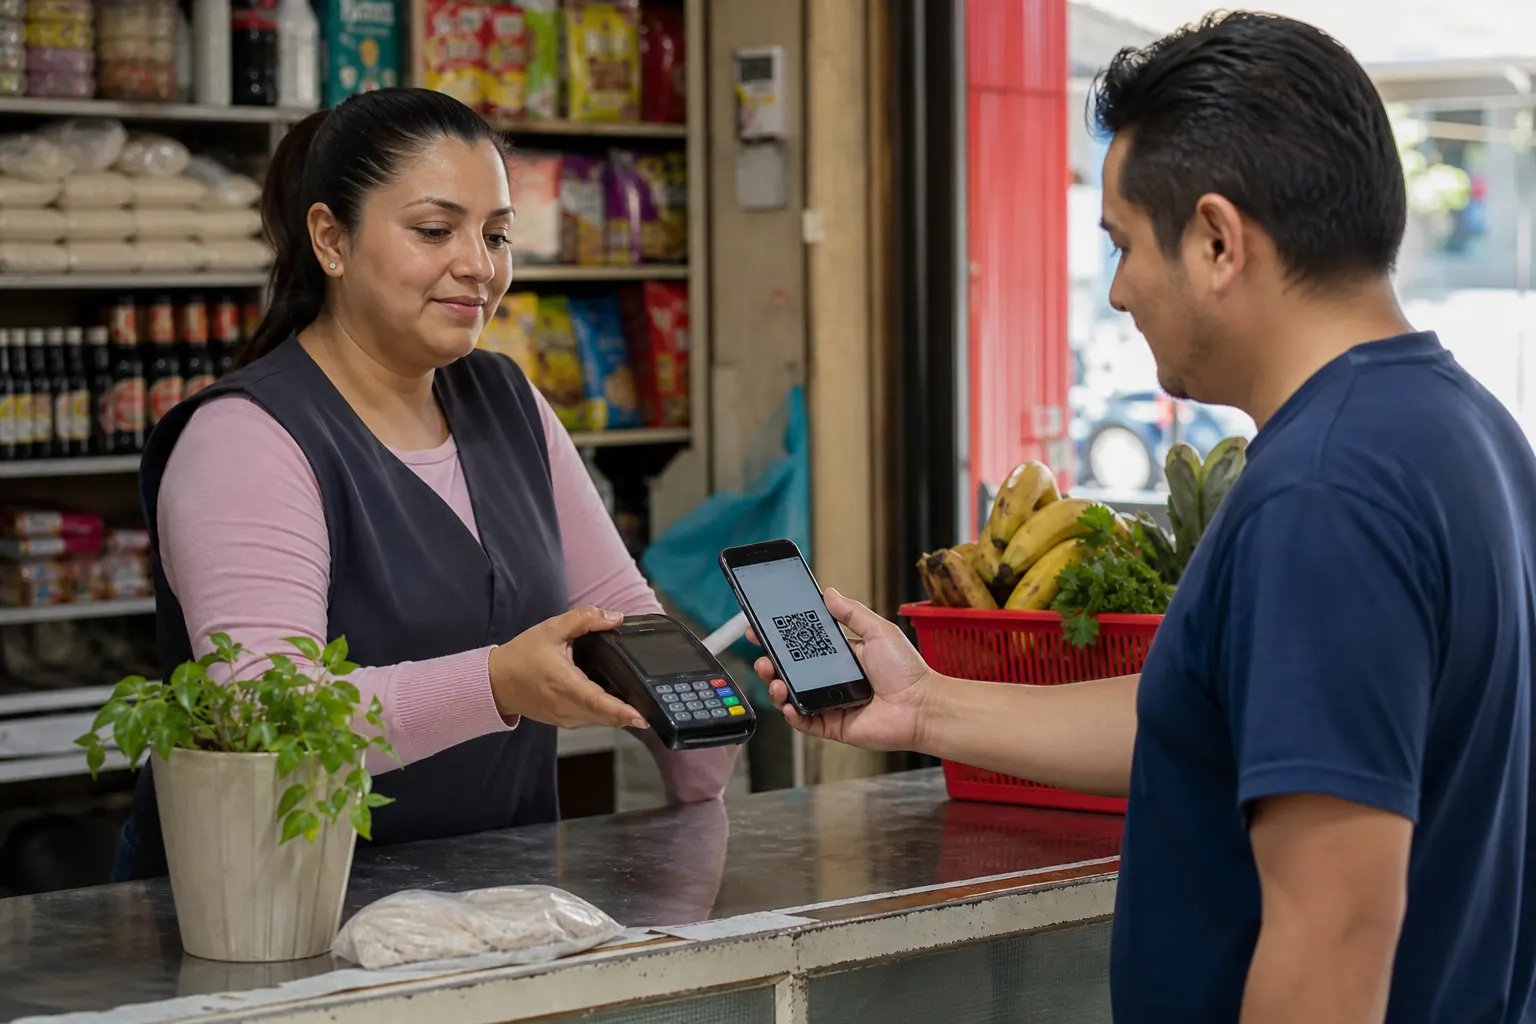
Entre enero y agosto de 2026, consumidores y empresas realizaron 9 mil 279 millones de operaciones con tarjetas de crédito y débito en México, 19.4% más que en el mismo periodo de 2025, de acuerdo con datos del Banco de México reportados por La Jornada. El crecimiento se concentró principalmente en el uso de tarjetas de débito y ocurre mientras la Cámara de Diputados aprobó, el 6 de octubre, la Ley de Economía Digital para Pagos Digitales y Electrónicos, una propuesta que fue turnada al Senado y que busca ampliar la aceptación de medios digitales en servicios, trámites y actividades económicas.
El dato importa porque muestra que los pagos digitales en México ya no son exclusivamente una herramienta de grandes cadenas o del comercio electrónico. También se utilizan en compras minoristas, supermercados, tiendas departamentales, gasolineras, farmacias, restaurantes de comida rápida, transporte terrestre y negocios que cobran mediante agregadores como Clip o Mercado Pago. Sin embargo, el aumento de las tarjetas no significa que el efectivo haya dejado de ser dominante ni que todos los comercios estén preparados para una transición obligatoria.
En breve
- Las tarjetas sumaron 9 mil 279 millones de operaciones entre enero y agosto de 2026; 6 mil 600 millones correspondieron a débito y 2 mil 679 millones a crédito.
- La Cámara de Diputados aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, pero al 13 de octubre de 2026 el proyecto seguía pendiente de revisión en el Senado.
- Para las pymes, la decisión no se limita a comprar una terminal: implica comparar comisiones, conectividad, conciliación contable, seguridad y alternativas como SPEI, CoDi y DiMo.
El débito explica la mayor parte del avance
La información difundida por La Jornada indica que siete de cada 10 operaciones con tarjeta durante los primeros ocho meses del año se hicieron con débito. Esto es relevante para el mercado empresarial: el crecimiento refleja tanto una mayor frecuencia de compra como la expansión del uso cotidiano de cuentas bancarias, nóminas y aplicaciones financieras.
La serie histórica también muestra un incremento sostenido. En el mismo periodo de 2023 se contabilizaron 5 mil 242 millones de operaciones; en 2024 fueron 6 mil 373 millones; en 2025, 7 mil 774 millones; y en 2026, 9 mil 279 millones. El volumen casi se duplicó en tres años, aunque las operaciones no equivalen necesariamente al mismo crecimiento en el valor monetario de las ventas ni significan que cada transacción represente a una persona distinta.
Por tipo de negocio, el uso de tarjetas tiene mayor presencia en actividades con alto flujo de consumidores y una infraestructura de cobro ya instalada. Entre los giros mencionados en la información basada en Banxico están las ventas al detalle, las grandes superficies, los agregadores, las misceláneas, las gasolineras, el transporte terrestre de pasajeros, la comida rápida y las farmacias.
Qué cambia para los pequeños comercios
Para una microempresa, aceptar pagos digitales puede ampliar las ventas y reducir el riesgo de guardar efectivo en el establecimiento. También facilita la conciliación de ingresos, la emisión de comprobantes y la construcción de un historial transaccional que puede ser útil para acceder a servicios financieros. La ENAFIN 2024 contempla precisamente el uso empresarial de tarjetas, transferencias, teléfonos móviles, códigos QR y efectivo, así como los motivos por los que las empresas aceptan o rechazan estos medios.
El costo de entrada, no obstante, puede ser significativo para negocios de bajo margen. Hay que considerar el dispositivo o lector, el teléfono inteligente, el servicio de internet, la capacitación del personal, la conciliación de depósitos y la atención de contracargos o fraudes. A eso se suma la comisión cobrada por el adquirente o agregador. Las cuotas de intercambio que publica Banxico no son idénticas a la comisión total que paga el comercio, pero ayudan a dimensionar que el costo puede variar por giro: para tarjetas de débito, el documento vigente de mayo a octubre de 2026 registra referencias de 0.75% para gasolineras, 1.10% para supermercados y transporte terrestre, y 1.15% para ventas al menudeo y agregadores.
La diferencia es importante para una tienda pequeña. Una comisión porcentual puede parecer menor en una venta individual, pero se acumula cuando el negocio opera con márgenes reducidos o cuando el ticket promedio es bajo. Por eso, la adopción no debería medirse sólo por el número de terminales disponibles, sino por el costo efectivo, la velocidad de liquidación, la claridad de los contratos y la posibilidad de ofrecer más de una alternativa.
Tarjeta, SPEI, CoDi y DiMo no son lo mismo
Las tarjetas funcionan a través de redes de pago y normalmente requieren una terminal física o virtual. Para el cliente, el cobro puede ser inmediato; para el comercio, la liquidación depende del acuerdo con el banco, adquirente o agregador. Son prácticas para ventas presenciales y compras en línea, pero implican comisiones y una dependencia mayor de la infraestructura de aceptación.
El SPEI, operado por Banco de México, permite enviar dinero entre cuentas mediante banca móvil o internet. El usuario puede utilizar la CLABE, una cuenta, una tarjeta o, en ciertos casos, un número celular como dato de destino. Para un negocio, una transferencia puede reducir el costo de aceptación, aunque exige verificar el abono y establecer controles para evitar comprobantes falsos o pagos no identificados.
CoDi es una modalidad de cobro digital que utiliza códigos QR o solicitudes de pago y se apoya en la infraestructura del SPEI. Puede ser útil para pequeños establecimientos porque evita una terminal tradicional, aunque requiere que el cliente y el comercio tengan aplicaciones compatibles, cuentas y conectividad. Banco de México mantiene un registro de instituciones que han implementado esta funcionalidad.
DiMo, por su parte, permite realizar transferencias usando el número celular vinculado a una cuenta bancaria. No es una red independiente de tarjetas ni sustituye por completo al SPEI: es una forma más sencilla de identificar al beneficiario. En términos empresariales, la ventaja está en reducir errores al compartir datos bancarios; el reto consiste en conciliar correctamente cada ingreso con la venta correspondiente.
La ley abre una discusión sobre inclusión y obligaciones
La propuesta aprobada por Diputados busca que autoridades y proveedores de bienes y servicios habiliten infraestructura para recibir medios de pago electrónicos y digitales, informen cuáles aceptan y tengan medidas para atender contingencias. El Sistema de Información Legislativa registra que la minuta fue enviada al Senado el 7 de octubre y que permanece pendiente de revisión.
El proyecto también contempla que, cuando una contingencia impida recibir pagos digitales, se permita utilizar efectivo o cheque. Ese punto será central para las pymes: una política de digitalización no puede depender de que nunca fallen la red móvil, la electricidad, los sistemas bancarios o los dispositivos de cobro.
La discusión legislativa ocurre en un país donde la inclusión financiera sigue siendo desigual. La ENIF 2024 mide el uso de efectivo, tarjetas, transferencias, CoDi y DiMo, además de preguntar si los comercios donde compra la población aceptan pagos con tarjeta o transferencia. Esto permite entender que la adopción no depende únicamente de la disponibilidad tecnológica: también influyen la confianza, el temor al fraude, la falta de cuentas bancarias, los montos pequeños y la costumbre de pagar en efectivo.
Para las empresas, el siguiente paso no será elegir entre efectivo o tarjeta, sino construir una estrategia de cobro con varias capas: tarjeta para ventas de mayor demanda, transferencia para clientes recurrentes, QR para operaciones ágiles y efectivo como respaldo mientras persistan las brechas de acceso. El crecimiento de las tarjetas confirma que la economía mexicana avanza hacia pagos más digitales, pero la competitividad de las pymes dependerá de que esa transición sea accesible, segura y financieramente sostenible.
Fuentes consultadas
- La Jornada, “Aumentaron 19.4% los pagos con tarjetas de enero a agosto”, 11 de octubre de 2026.
- Banco de México, Sistema de Información Económica, cuadro analítico de operaciones con tarjetas.
- Banco de México, información sobre SPEI, CoDi y DiMo.
- Banco de México, cuotas de intercambio por giro comercial para 2026.
- Sistema de Información Legislativa, proceso de la Ley de Economía Digital para Pagos Digitales y Electrónicos.
- INEGI, ENAFIN 2024, síntesis metodológica.
- INEGI y CNBV, Encuesta Nacional de Inclusión Financiera 2024.