
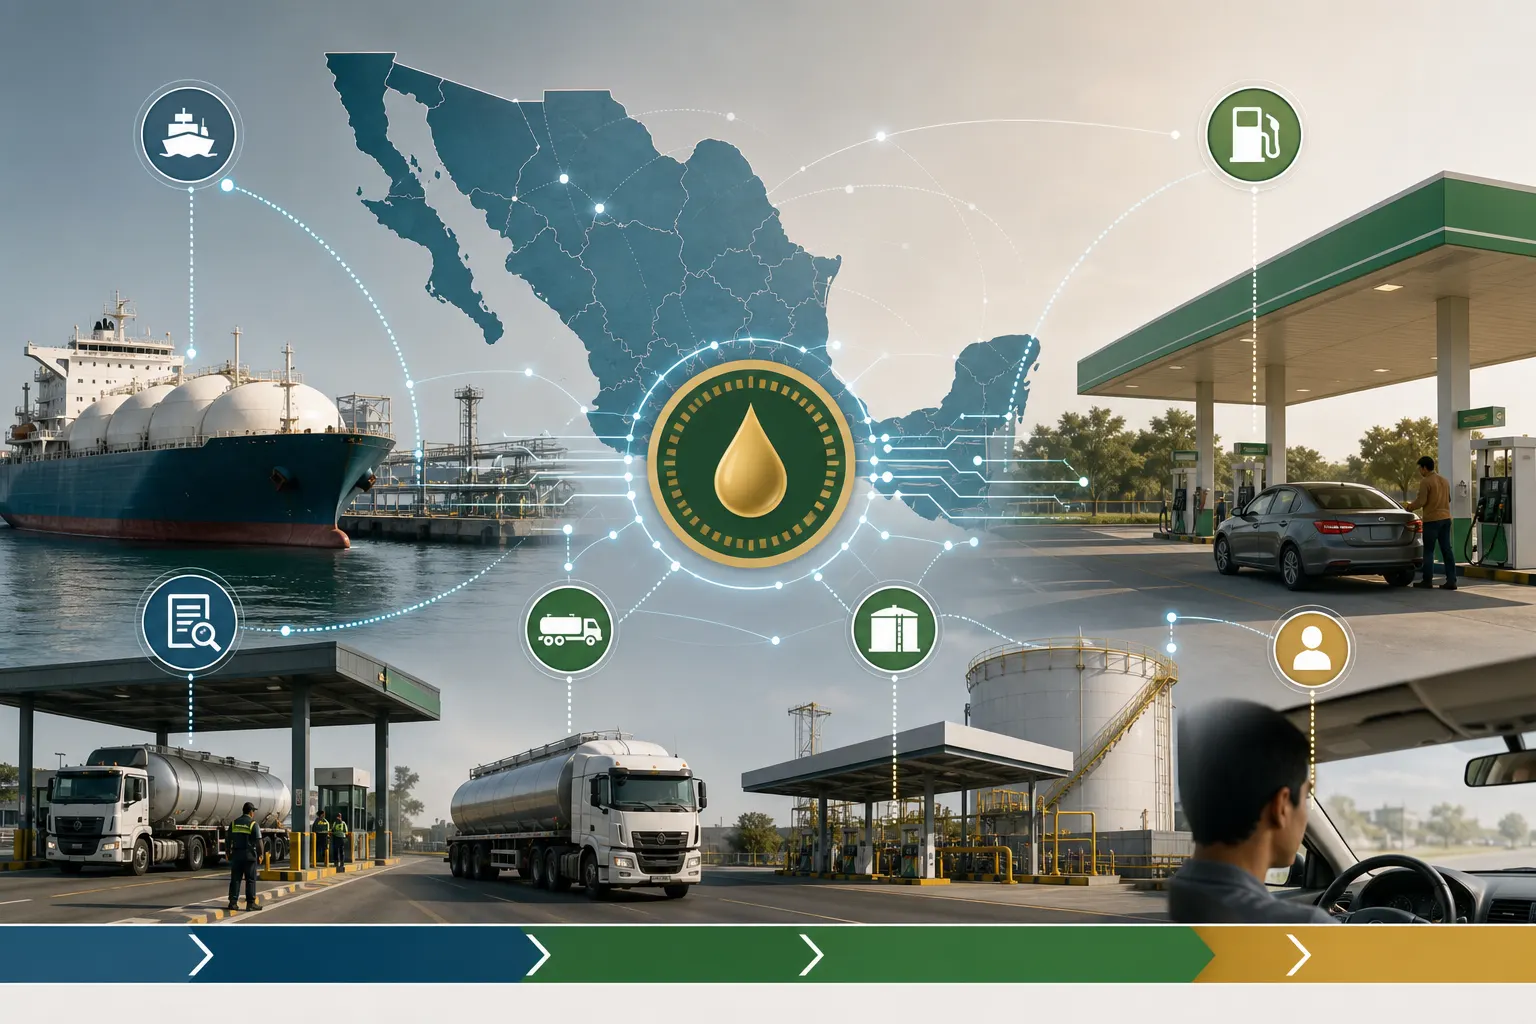
El Gobierno federal alista una propuesta de trazabilidad digital del Impuesto Especial sobre Producción y Servicios (IEPS) aplicable a gasolinas y diésel, con la intención de seguir el combustible desde su importación hasta la venta final y cerrar espacios de evasión vinculados con el llamado huachicol fiscal. La medida será presentada junto con el Paquete Económico 2027 al Congreso de la Unión el 8 de septiembre de 2026, aunque el texto normativo y sus reglas operativas todavía no se han dado a conocer públicamente.
La presidenta Claudia Sheinbaum adelantó que el Servicio de Administración Tributaria trabaja en el diseño de los mecanismos. En el Congreso, el coordinador de Morena en la Cámara de Diputados, Ricardo Monreal, explicó que la trazabilidad implicaría vigilar el origen, destino y consumo del combustible, pero sostuvo que por sí misma no significa un aumento automático en el precio de la gasolina. La Secretaría de Hacienda tiene previsto entregar el paquete el 8 de septiembre, fecha que también aparece en su calendario oficial; una publicación periodística mencionó el 9 de septiembre, por lo que la referencia institucional vigente es la primera.
En breve
- La propuesta busca rastrear fiscalmente el IEPS de combustibles a lo largo de la cadena comercial.
- El objetivo declarado es reducir la evasión y el contrabando de gasolinas y diésel, no crear necesariamente un impuesto nuevo.
- El impacto para gasolineras, distribuidores, importadores y consumidores dependerá de las obligaciones y sistemas que se incluyan en el paquete.
Qué significa rastrear el IEPS
El IEPS de combustibles es un gravamen que se causa en distintas operaciones relacionadas con la importación y comercialización de gasolinas y diésel. Una estrategia de trazabilidad fiscal buscaría vincular información que hoy puede encontrarse dispersa entre pedimentos aduaneros, facturas, reportes de inventarios, documentos de transporte, volúmenes recibidos y ventas al público.
En términos prácticos, el Gobierno podría construir una ruta digital que permita comparar cuánto combustible ingresó al país, quién lo importó, a qué precio y bajo qué clasificación; cómo fue transportado y distribuido; qué volumen recibió cada estación; y cuánto terminó reportándose como vendido y gravado. Si existen diferencias relevantes entre esos registros, la autoridad tendría elementos para seleccionar operaciones de riesgo, iniciar revisiones o detectar cadenas de facturación presuntamente irregulares.
Sin embargo, seguir el impuesto no equivale a colocar un dispositivo de medición en cada litro ni a supervisar físicamente toda la infraestructura energética. La trazabilidad fiscal depende de la calidad y compatibilidad de los datos que entreguen los participantes de la cadena. El control físico del combustible involucra, además, inspecciones, medición de tanques, vigilancia de transporte, permisos y acciones aduaneras o de seguridad.
La diferencia entre trazabilidad fiscal y control físico
Esta distinción será importante para evitar expectativas equivocadas. Un sistema tributario puede detectar que los volúmenes declarados por un importador no coinciden con los reportados por un distribuidor o una estación de servicio. Pero esa alerta no sustituye una inspección en campo ni prueba por sí sola dónde ocurrió una extracción, sustitución o desvío.
México ya ha avanzado en herramientas de identificación y seguimiento para el transporte y distribución de petrolíferos. La Comisión Nacional de Energía informó sobre una estrategia de balizado con códigos QR y reglas de trazabilidad para vehículos que trasladan combustibles por medios distintos a ductos. Ese antecedente muestra que el nuevo componente fiscal podría integrarse con controles regulatorios y logísticos existentes, aunque todavía no está claro si el Paquete Económico 2027 propondrá una plataforma nueva, ampliará sistemas actuales o establecerá cruces obligatorios de información.
Qué deberán revisar las empresas
Para las empresas del sector, el punto central no será únicamente la tasa del IEPS. También importarán la periodicidad de los reportes, los formatos electrónicos, la interoperabilidad de los sistemas, la responsabilidad por inconsistencias y los plazos para corregir errores.
Los importadores podrían enfrentar mayores exigencias para vincular pedimentos, volúmenes y facturas con cada lote comercializado. Los transportistas y distribuidores tendrían que conservar evidencia digital de origen, destino, rutas y entregas. En las estaciones de servicio, el desafío podría concentrarse en conciliar inventarios físicos, compras, mermas, ventas y comprobantes fiscales.
Para las pequeñas y medianas empresas, especialmente aquellas que operan como transportistas, distribuidores regionales o proveedores de servicios tecnológicos, el costo de adaptación será un factor relevante. Una obligación con sistemas complejos puede elevar gastos de software, capacitación, auditoría y cumplimiento. En cambio, si el Gobierno habilita herramientas estandarizadas, periodos de transición y asistencia técnica, el impacto podría ser más manejable.
Recaudación y precios: lo que todavía no puede concluirse
La finalidad anunciada es combatir la evasión fiscal y recuperar ingresos que no llegan al erario. La Secretaría de Hacienda ha señalado en sus documentos de finanzas públicas que el IEPS de combustibles está sujeto a estímulos fiscales y que sus ingresos dependen, entre otros factores, de los precios internacionales, el tipo de cambio y la política de apoyo al consumidor.
Por ello, una mejor trazabilidad podría elevar la recaudación sin modificar la cuota legal del impuesto, si reduce operaciones no declaradas o subdeclaradas. Pero también puede generar costos de cumplimiento que algunas empresas intenten trasladar a sus clientes. El efecto final sobre los precios dependerá de la estructura de la propuesta, del nivel de competencia, de los estímulos vigentes y de si se detectan prácticas que hoy permitan vender combustible fuera del circuito fiscal.
La afirmación de que la trazabilidad no implica automáticamente un aumento en el precio es técnicamente relevante, pero no equivale a garantizar que ningún precio cambie. La iniciativa deberá precisar si habrá nuevas obligaciones, sanciones, controles para operaciones de comercio exterior o mecanismos para corregir discrepancias antes de imponer multas o suspensiones.
Las preguntas que resolverá el documento del 8 de septiembre
- ¿Qué leyes se modificarán: la del IEPS, el Código Fiscal de la Federación, disposiciones aduaneras u otras normas sectoriales?
- ¿Qué autoridad administrará la plataforma y cómo se coordinarán Hacienda, el SAT, aduanas y las autoridades energéticas?
- ¿Qué información deberán reportar importadores, distribuidores, transportistas y gasolineras?
- ¿Habrá una etapa de pruebas, reglas diferenciadas para pymes y mecanismos de aclaración?
- ¿Cómo se protegerán los datos comerciales y qué consecuencias tendrá una inconsistencia?
La entrega del Paquete Económico 2027 abrirá la discusión, no la cerrará. Después vendrán el análisis legislativo, las posibles modificaciones y, en su caso, reglas secundarias para hacer operativa la trazabilidad. Para el empresariado, la lectura más prudente es que se aproxima una mayor exigencia de conciliación digital en la cadena de combustibles, pero todavía no existe base suficiente para calcular su costo ni para afirmar que producirá una reducción inmediata del contrabando.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público, calendario y estructura del Paquete Económico 2027.
- Canal del Congreso, información sobre la entrega del paquete y declaraciones legislativas, 4 de septiembre de 2026.
- Comisión Nacional de Energía, estrategia de balizado y trazabilidad para transporte y distribución de combustibles.
- La Jornada, reporte sobre el diseño de mecanismos del SAT y el objetivo de reducir el huachicol fiscal, 4 de septiembre de 2026.