
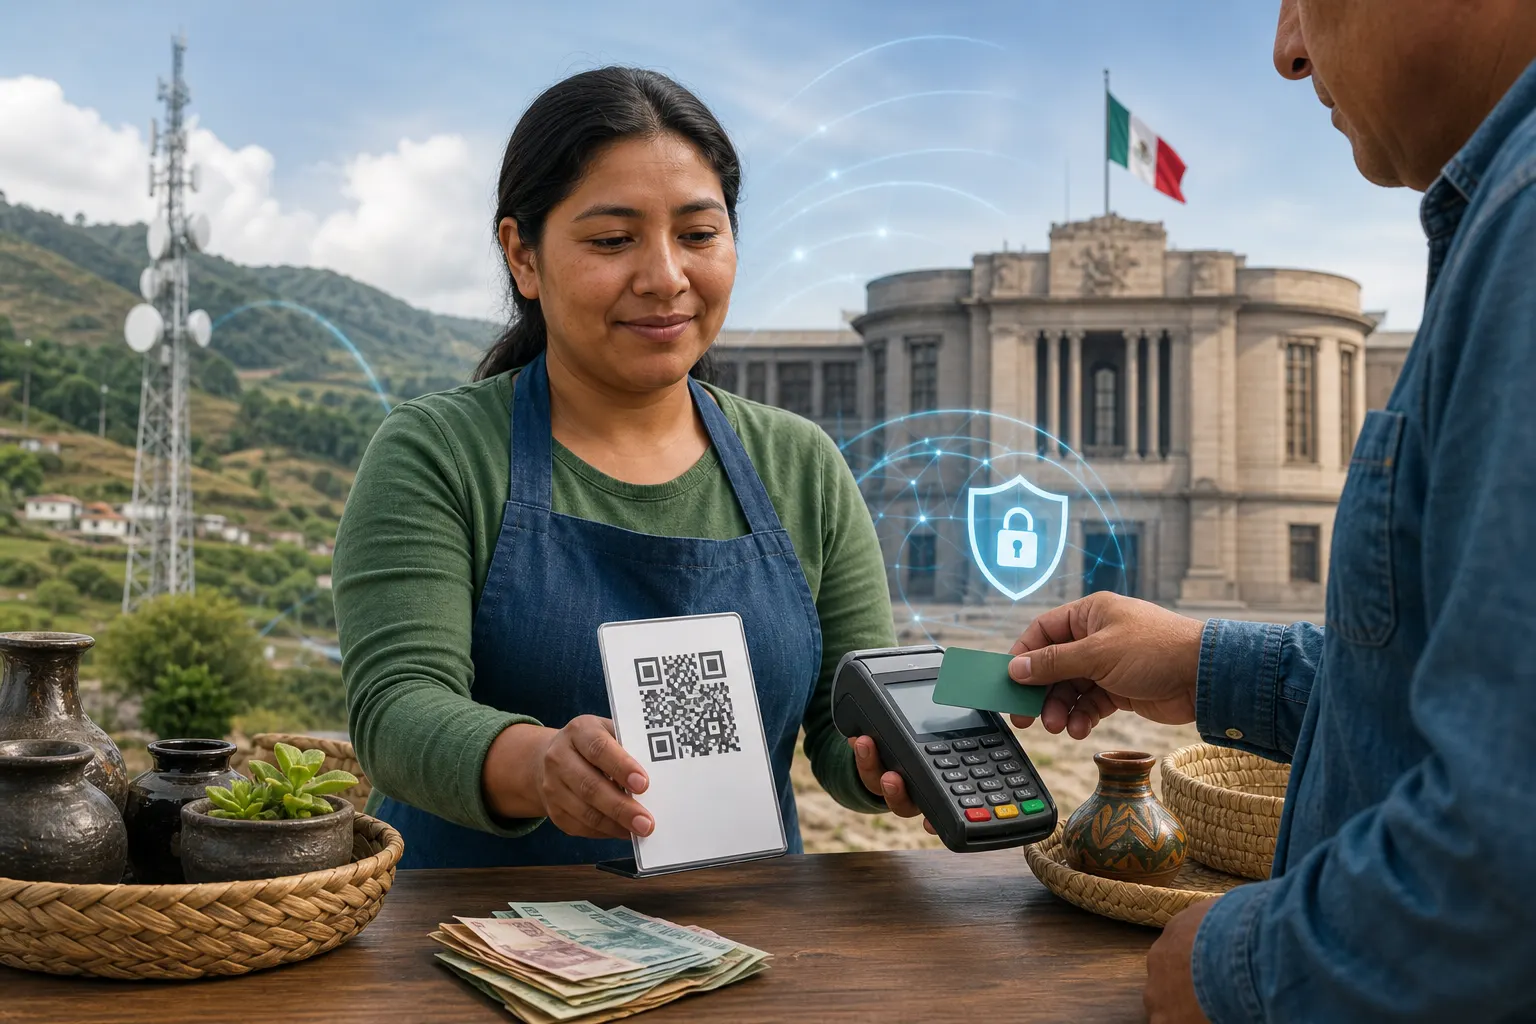
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó el jueves 1 de octubre de 2026 el dictamen de la propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos y lo turnó a la Mesa Directiva para su discusión y votación en el Pleno, en la Ciudad de México. El proyecto, impulsado por el Ejecutivo federal, busca extender el uso de transferencias, tarjetas, códigos QR, tecnología NFC y otras herramientas digitales en operaciones privadas y trámites públicos, pero todavía no está vigente ni obliga por sí mismo a abandonar el efectivo.
El avance legislativo abre una discusión relevante para empresas, gobiernos, bancos, fintech y consumidores. La iniciativa pretende que los tres órdenes de gobierno habiliten medios digitales para cobrar trámites y servicios, además de facilitar la contratación remota de productos financieros mediante mecanismos de identidad como la CURP Digital y el Expediente Digital Ciudadano. Sin embargo, su eventual aplicación requeriría reglas secundarias, infraestructura y salvaguardas que aún deben revisarse.
En breve
- La Comisión de Hacienda aprobó el dictamen y lo envió a la Mesa Directiva; el siguiente paso es el Pleno de la Cámara de Diputados.
- La propuesta contempla pagos con transferencias, tarjetas, códigos QR, NFC y otras tecnologías, así como cobros digitales en trámites públicos.
- El proyecto mantiene abierta la discusión sobre conectividad, cuentas bancarias, protección de datos, ciberseguridad y alternativas para contingencias.
Qué cambiaría para las empresas
Si el Pleno aprueba el proyecto y el proceso legislativo concluye, los negocios podrían enfrentar una transición hacia esquemas de cobro más interoperables y trazables. Esto no significa que todos los comercios deban modificar sus operaciones de inmediato, porque el dictamen tendría que convertirse en ley y después complementarse con disposiciones administrativas. También sería necesario conocer qué sectores y actividades serían considerados estratégicos por la Secretaría de Hacienda y Crédito Público.
La propuesta contempla que esa dependencia determine actividades en las que la aceptación de medios digitales pueda convertirse en la única forma de pago. La definición será determinante para las empresas: no tendría el mismo impacto en una cadena de gasolineras, una concesionaria de autopistas, un hospital privado, una tienda de barrio o un prestador de servicios profesionales.
Para las pymes, la digitalización podría reducir el manejo de efectivo, facilitar la conciliación contable y generar historiales de ventas útiles para solicitar crédito. Un negocio que cobra mediante transferencias, terminales o códigos QR puede construir evidencia más clara de sus ingresos que uno que opera exclusivamente con efectivo. Esa información, en teoría, puede ayudar a mejorar la evaluación financiera de empresas pequeñas que hoy tienen dificultades para demostrar su flujo de efectivo.
El beneficio, no obstante, tendría costos de adopción. Los negocios necesitarían contratar o actualizar terminales, aplicaciones, cuentas bancarias, sistemas de facturación y controles contra fraude. También tendrían que capacitar a su personal y definir protocolos para devoluciones, cargos no reconocidos, fallas de conexión y comprobantes de pago. Para microempresas con márgenes estrechos, las comisiones, el equipo y la dependencia de internet pueden convertirse en barreras si no existen esquemas competitivos y transparentes.
Pagos públicos y contratación financiera digital
Uno de los componentes centrales del dictamen es que las autoridades federales, estatales y municipales habiliten infraestructura para recibir pagos digitales en trámites y servicios. En la práctica, esto podría incluir derechos, licencias, multas, permisos, pagos de servicios y otros conceptos que hoy se cubren en ventanillas, bancos o establecimientos autorizados.
La ventaja potencial es reducir traslados, filas y tiempos de gestión. Para una empresa que opera en varios municipios, contar con procesos digitales homologados podría disminuir costos administrativos y facilitar el seguimiento de solicitudes. También puede abrir oportunidades para proveedores tecnológicos que desarrollen plataformas de pago, verificación de identidad, conciliación y atención al usuario.
El dictamen también reconoce herramientas de identidad digital para ciertos procesos financieros. La CURP Digital y el Expediente Digital Ciudadano podrían facilitar la contratación remota de cuentas u otros servicios, siempre con autorización de la persona usuaria. El punto crítico será establecer quién puede consultar la información, durante cuánto tiempo, con qué finalidad y cómo se corrigen errores o se revoca el consentimiento.
El riesgo de digitalizar sin inclusión
El principal cuestionamiento surgido durante la discusión es que la disponibilidad legal de los pagos digitales no garantiza el acceso real. En México persisten comunidades con conectividad limitada, personas sin cuenta bancaria, usuarios sin teléfono inteligente y sectores que dependen del efectivo para sus compras cotidianas. Adultos mayores, trabajadores informales y habitantes de zonas rurales podrían enfrentar mayores dificultades si ciertos servicios dejan de aceptar dinero físico.
Por eso, el debate no debería reducirse a efectivo contra tecnología. La pregunta práctica es qué mecanismos existirán cuando una persona no tenga cuenta, pierda su teléfono, no pueda validar su identidad, enfrente una comisión elevada o se encuentre en una zona sin internet. También debe definirse qué sucederá cuando una plataforma bancaria se caiga o una oficina pública no pueda procesar una operación.
La información difundida sobre el dictamen señala que, ante una contingencia que impida recibir pagos digitales, podría utilizarse efectivo o cheque. Esa previsión es relevante, aunque su eficacia dependerá de cómo se defina una contingencia, quién la declare y cuánto tiempo se mantenga la alternativa. Para empresas y usuarios, una excepción ambigua puede producir rechazos, costos adicionales y conflictos en ventanilla.
Datos personales y seguridad: el pendiente decisivo
La expansión de pagos y credenciales digitales aumentaría la cantidad de datos que circulan entre gobiernos, instituciones financieras, comercios y proveedores tecnológicos. Además de la información de la operación, pueden generarse registros sobre hábitos de consumo, ubicación, horarios y vínculos entre una identidad y una cuenta.
Durante el análisis en comisión se plantearon dudas sobre robo de identidad, ciberataques y filtraciones. Antes de la votación, convendría revisar las obligaciones de seguridad, los mecanismos de notificación de incidentes, la responsabilidad entre intermediarios y las vías de reclamación para usuarios afectados. También será necesario evitar que la digitalización convierta la aceptación de pagos en una fuente de cobros opacos o en una condición para acceder a servicios esenciales.
Para el sector empresarial, la certeza regulatoria será tan importante como la tecnología. Las compañías necesitan saber qué estándares deberán cumplir, qué proveedores estarán autorizados, cómo se resolverán controversias y qué costos podrán trasladarse al consumidor. Las pymes, en particular, requieren reglas proporcionales para no quedar sujetas a obligaciones diseñadas para grandes instituciones financieras.
Qué debe observarse en el Pleno
La discusión parlamentaria deberá aclarar si el proyecto conserva suficientes alternativas para quienes no pueden pagar digitalmente, cómo se financiará la infraestructura pública y qué autoridad coordinará la interoperabilidad entre plataformas. También será importante conocer los plazos de implementación y si habrá apoyos, capacitación o periodos de adaptación para pequeños comercios.
La Ley de Economía Digital México puede convertirse en un marco para acelerar la formalización, simplificar trámites y ampliar el acceso a servicios financieros. Pero sus resultados dependerán de que la transformación no se mida sólo por el número de operaciones digitales. Una política efectiva tendría que combinar innovación con cobertura territorial, costos razonables, protección de datos, atención humana y continuidad del efectivo en los casos justificados.
Por ahora, el dictamen representa un avance en comisiones, no una obligación inmediata para empresas ni ciudadanos. El Pleno deberá discutirlo y votarlo, y cualquier cambio posterior deberá completar el proceso legislativo antes de que puedan exigirse nuevas reglas al mercado.
Fuentes consultadas
- Expansión, 1 de octubre de 2026: aprobación del dictamen en la Comisión de Hacienda y principales alcances de la propuesta.
- N+, 1 de octubre de 2026: envío del dictamen a la Mesa Directiva, medios de pago contemplados y excepciones por contingencia.
- Sistema de Información Legislativa: ficha del proceso legislativo consultada para verificar el estado parlamentario de la propuesta.