
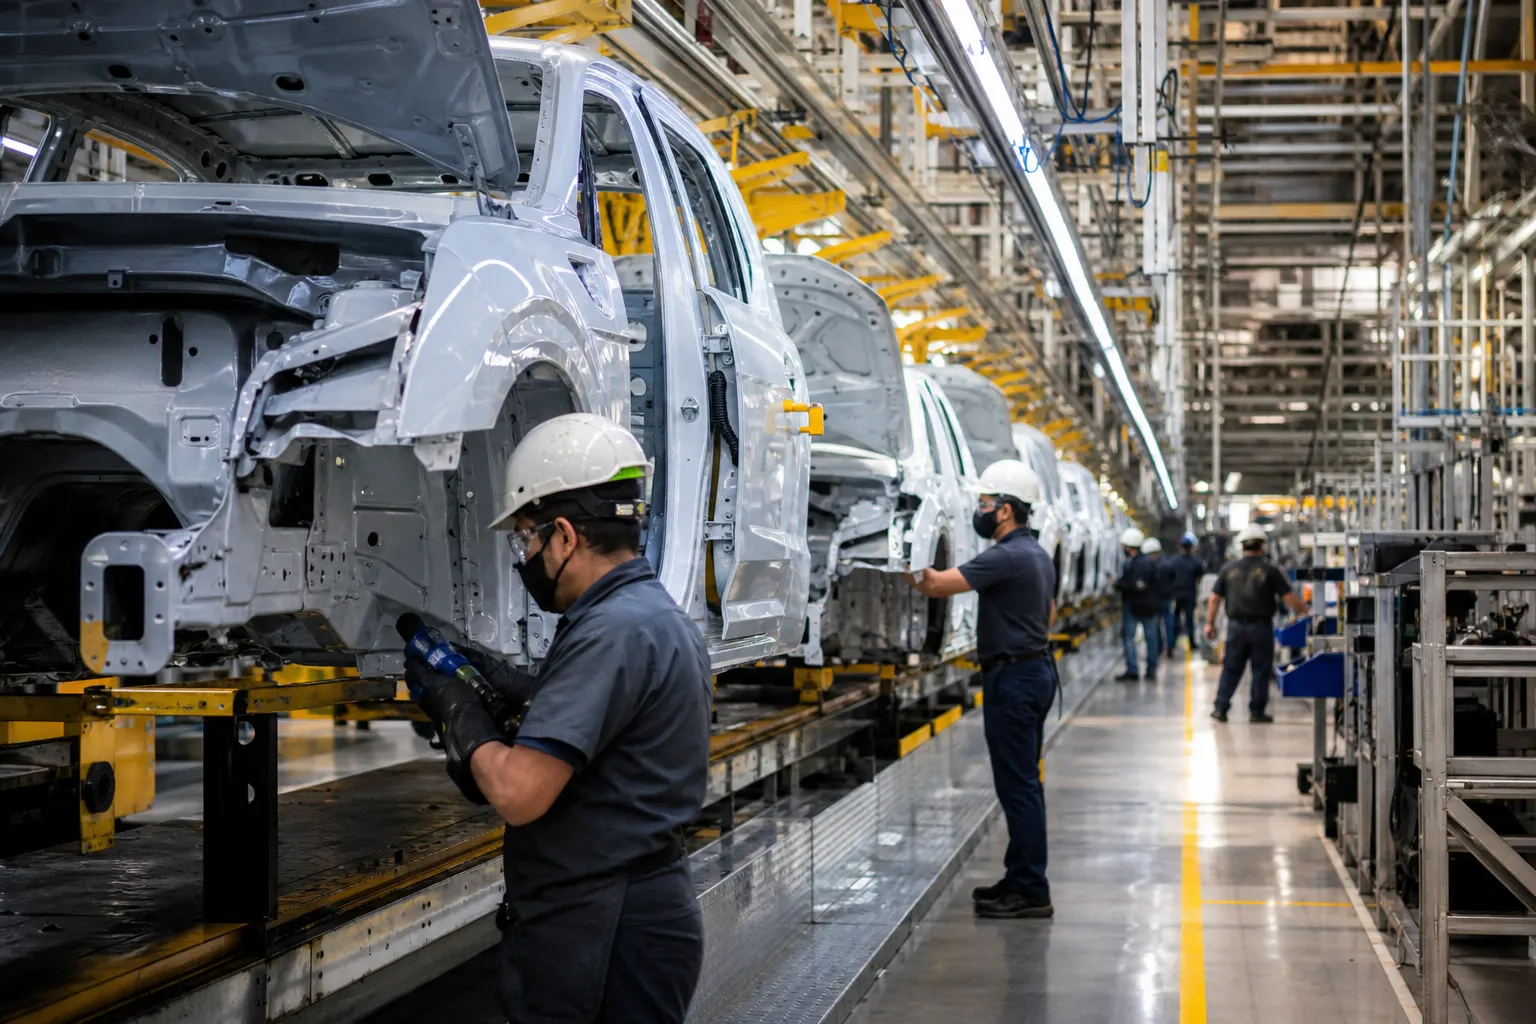
La industria automotriz mexicana registró en septiembre de 2026 una caída anual de 15.1% en la producción y de 11.8% en las exportaciones de vehículos ligeros, informó el Instituto Nacional de Estadística y Geografía (INEGI) el miércoles 7 de octubre. Las plantas instaladas en México fabricaron 301,803 unidades y enviaron al exterior 277,369 durante el noveno mes del año, mientras las ventas internas rondaron 129,300 vehículos, con un crecimiento cercano a 8% frente a septiembre de 2025. ([inegi.org.mx](https://www.inegi.org.mx/app/saladeprensa/noticia/11262?utm_source=openai))
El dato importa porque no muestra una contracción uniforme del mercado automotor mexicano. La demanda dentro del país todavía avanzó, pero la manufactura y los embarques hacia otros mercados retrocedieron con fuerza. Esa divergencia apunta a que el ajuste se concentra en la parte exportadora de la cadena, especialmente en las operaciones que dependen de pedidos de Estados Unidos y Canadá.
En breve
- Producción: 301,803 vehículos ligeros en septiembre, 15.1% menos que un año antes.
- Exportaciones: 277,369 unidades, una disminución anual de 11.8%.
- Ventas internas: alrededor de 129,300 vehículos, con un avance de casi 8% y un efecto amortiguador para distribuidores y algunas armadoras.
La brecha entre producir, exportar y vender
La comparación entre los tres indicadores ayuda a dimensionar el problema. En septiembre de 2025, México produjo 355,589 vehículos ligeros y exportó 314,656. Un año después, el volumen fabricado fue menor en 53,786 unidades, mientras que los envíos al exterior disminuyeron en 37,287. La producción de septiembre de 2026 fue, además, la más baja para ese mes desde 2021, de acuerdo con el recuento publicado por El Financiero con base en información del INEGI y de la Asociación Mexicana de la Industria Automotriz (AMIA). ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/empresas/2026/10/08/la-produccion-de-autos-en-mexico-registra-su-peor-caida-desde-noviembre-de-2021/))
El mercado doméstico siguió una trayectoria diferente. El INEGI reportó 129,274 ventas en septiembre en su registro administrativo; la Asociación Mexicana de Distribuidores de Automotores (AMDA) comunicó una cifra ligeramente distinta, 129,288 unidades, debido a criterios de actualización y presentación estadística. En ambos casos, la conclusión es la misma: las ventas nacionales crecieron cerca de 8% y representaron un punto de apoyo frente al debilitamiento de la producción orientada al extranjero. ([inegi.org.mx](https://www.inegi.org.mx/datosprimarios/iavl/?utm_source=openai))
Esta resistencia no compensa por sí sola el retroceso exportador. La industria mexicana produce muy por encima de lo que absorbe el mercado nacional, por lo que una menor demanda externa tiene efectos directos sobre turnos de trabajo, compras a proveedores, logística ferroviaria y carretera, patios de almacenamiento y servicios industriales.
El impacto se concentra en los corredores exportadores
La desaceleración puede transmitirse de manera desigual entre regiones. Las plantas ensambladoras y sus proveedores ubicados en el norte, el Bajío y algunos corredores del centro del país están integrados a cadenas que cruzan varias veces la frontera antes de que un vehículo llegue al consumidor final. El Departamento de Comercio de Estados Unidos describe a la industria automotriz de México y Estados Unidos como un sistema altamente integrado, en el que algunas piezas pueden cruzar la frontera hasta una docena de veces antes de concluir el proceso de manufactura. ([trade.gov](https://www.trade.gov/country-commercial-guides/mexico-automotive-industry?utm_source=openai))
Por ello, una reducción de pedidos no necesariamente comienza con el cierre de una fábrica. Puede aparecer primero como menos horas extra, pausas en líneas, reprogramación de turnos, menor contratación temporal o reducción de pedidos para empresas proveedoras de segundo y tercer nivel. Para las pymes industriales, el riesgo es mayor cuando tienen pocos clientes, alta deuda para financiar inventarios o dependencia de un solo programa de producción.
El efecto laboral también puede distribuirse fuera de las armadoras. Los transportistas que mueven autopartes, los operadores ferroviarios, los servicios de mantenimiento, los parques industriales y los talleres especializados dependen del ritmo de las líneas. El dato de septiembre no permite afirmar por sí mismo que ya exista una ola de despidos, pero sí revela una señal que las empresas y los gobiernos estatales deberán vigilar: una caída de doble dígito en producción puede deteriorar el ecosistema regional si se prolonga durante varios meses.
Estados Unidos sigue siendo el principal factor externo
La exposición al mercado estadounidense explica por qué la exportación se debilitó más que la venta interna. Según los datos citados por la AMIA, Estados Unidos concentró 76.4% de las exportaciones mexicanas de vehículos en el acumulado de 2026, mientras Canadá representó 12.4%; en conjunto, Norteamérica recibió 88.8% de los autos exportados desde México. En ese periodo, los envíos hacia Estados Unidos disminuyeron 4.6%, de acuerdo con la misma referencia. ([elfinanciero.com.mx](https://www.elfinanciero.com.mx/empresas/2026/10/08/la-produccion-de-autos-en-mexico-registra-su-peor-caida-desde-noviembre-de-2021/))
El problema no es únicamente el volumen de demanda. Las armadoras también deben tomar decisiones con mayor incertidumbre sobre aranceles, reglas de origen y costos de cumplimiento. El marco del T-MEC exige que los vehículos y sus componentes cumplan condiciones regionales para recibir trato preferencial; la Oficina del Representante Comercial de Estados Unidos señala que las reglas automotrices incluyen un requisito de 75% de contenido norteamericano. Cada cambio en la política comercial puede modificar el costo relativo de producir en México, importar componentes o abastecerse desde otro país. ([ustr.gov](https://ustr.gov/trade-agreements/free-trade-agreements/united-states-mexico-canada-agreement/fact-sheets/rebalancing?trk=article-ssr-frontend-pulse_little-text-block&utm_source=openai))
En ese entorno, los fabricantes pueden optar por reducir inventarios, diferir embarques o ajustar temporalmente la producción mientras esperan mayor claridad. Esa conducta puede explicar parte de la diferencia entre el mercado interno, que todavía crece, y las líneas industriales orientadas al exterior, aunque los datos de septiembre no permiten atribuir toda la caída a una sola causa.
La transición eléctrica añade presión y oportunidades
La manufactura mexicana también atraviesa un cambio tecnológico. El Departamento de Comercio estadounidense identifica a México como una base todavía dominada por vehículos de combustión interna, aunque con crecimiento en tecnologías híbridas y eléctricas. La Agencia Internacional de Energía reportó que las ventas de vehículos eléctricos en México se triplicaron en 2025 y que su participación superó 7% del mercado nacional, mientras la producción mexicana de autos eléctricos aumentó frente a 2024. ([trade.gov](https://www.trade.gov/country-commercial-guides/mexico-automotive-industry?utm_source=openai))
Esta transición puede generar nuevas inversiones en baterías, electrónica de potencia, software, semiconductores y sistemas de gestión energética. Sin embargo, también obliga a los proveedores tradicionales a reconvertir capacidades, certificar procesos y competir por programas de vehículos distintos. Una empresa que fabrica exclusivamente componentes para motores de combustión puede enfrentar una pérdida gradual de demanda si no desarrolla productos para plataformas híbridas o eléctricas.
La presión es doble: las empresas deben responder a una demanda externa más incierta al mismo tiempo que financian la modernización tecnológica. Para las pymes, el acceso a crédito, la capacitación técnica y la incorporación a cadenas de proveeduría de mayor valor serán determinantes. La ventaja de México no dependerá únicamente de sus costos laborales o de su cercanía con Estados Unidos, sino también de su capacidad para producir componentes con trazabilidad, contenido regional y menor huella de carbono.
El acumulado confirma una desaceleración, no un colapso
El resultado mensual fue severo, pero el acumulado ofrece una lectura más matizada. Entre enero y septiembre de 2026, México produjo 2 millones 946,943 vehículos ligeros, 2.4% menos que en el mismo periodo de 2025. Las exportaciones acumuladas sumaron 2 millones 528,623 unidades, una reducción de 1.5%. En ese lapso, los camiones ligeros representaron 79% de la producción nacional, según el INEGI. ([en.www.inegi.org.mx](https://en.www.inegi.org.mx/app/saladeprensa/noticia/11262?utm_source=openai))
La diferencia entre la caída mensual y la acumulada sugiere que septiembre fue un golpe particularmente fuerte, pero todavía no prueba por sí solo un cambio permanente en la capacidad productiva del país. La información de octubre y noviembre será clave para saber si las armadoras reanudan ritmos cercanos a los de la primera mitad del año o si el ajuste se convierte en una tendencia.
Para México Empresarial, el indicador central no será únicamente cuántos vehículos se fabrican, sino qué parte del valor queda en el país, cuántos proveedores nacionales participan y cómo se distribuye el empleo entre regiones. Las ventas internas ofrecen un colchón temporal; no obstante, la recuperación sostenible dependerá de que México mantenga acceso competitivo al mercado norteamericano y acelere su integración a la nueva manufactura eléctrica.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- INEGI, tabulados de venta, producción y exportación de vehículos ligeros.
- AMDA, ventas de vehículos nuevos en septiembre de 2026.
- Departamento de Comercio de Estados Unidos, panorama de la industria automotriz mexicana.
- Agencia Internacional de Energía, manufactura y comercio de vehículos eléctricos.
- El Financiero, producción y exportaciones automotrices de septiembre de 2026.