
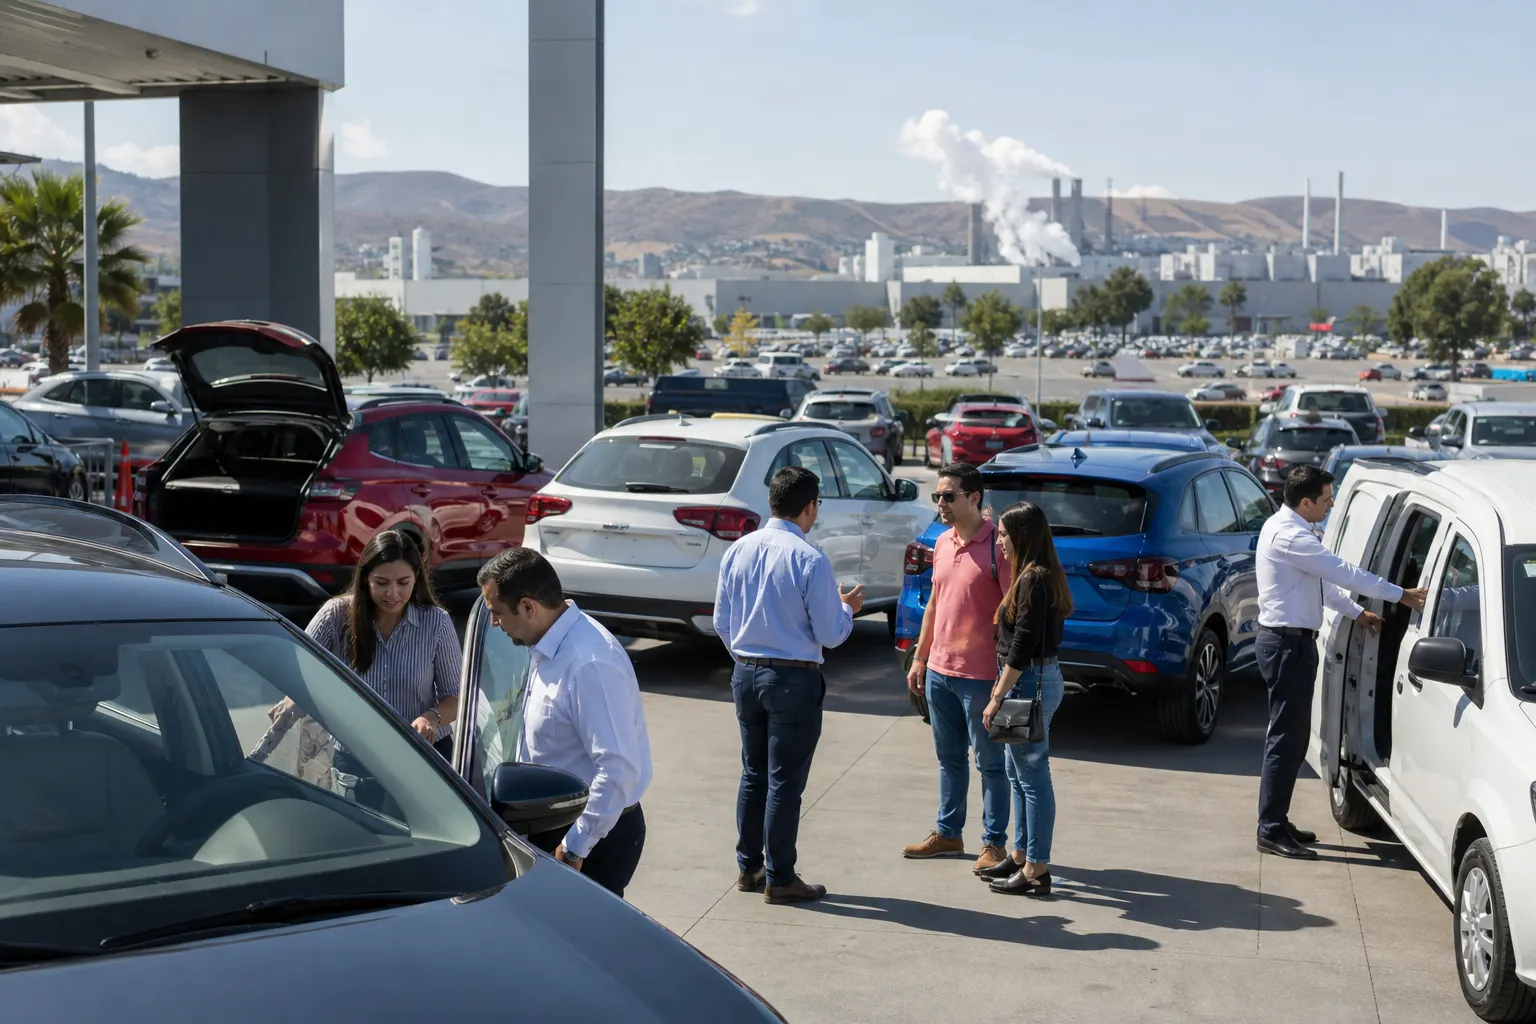
Entre enero y septiembre de 2026, México comercializó 1,144,002 vehículos ligeros nuevos, el mayor volumen registrado para ese periodo, de acuerdo con el Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL) del INEGI y el reporte conjunto de AMDA y AMIA publicado el 2 de octubre. En septiembre se vendieron 129,288 unidades, 8% más que en el mismo mes de 2025, mientras que el acumulado anual creció 5% y quedó 1.9% por encima del récord anterior para un periodo enero-septiembre.
El dato confirma que el mercado mexicano mantiene una fase de expansión comercial, pero también plantea una pregunta relevante para empresas, distribuidores y proveedores: ¿el aumento de las ventas está siendo acompañado por una mayor producción nacional? La respuesta disponible al 6 de octubre es todavía parcial. El INEGI tiene programada para el 7 de octubre la publicación de los datos de producción y exportación correspondientes a septiembre; por ahora, la comparación completa puede hacerse hasta agosto.
En breve
- Ventas acumuladas: 1,144,002 vehículos ligeros entre enero y septiembre de 2026, 54,851 más que en el mismo lapso de 2025.
- Resultado mensual: septiembre cerró con 129,288 unidades, un aumento anual de 8% y apenas 0.1% menos que en agosto.
- Producción: entre enero y agosto se fabricaron 2,645,140 vehículos ligeros, alrededor de 0.7% menos que en el mismo periodo de 2025, según el cálculo con las cifras mensuales del INEGI.
Un récord comercial con una composición más diversa
El avance no provino de una sola marca ni de un único tipo de consumidor. En septiembre, Nissan concentró 17.2% de las ventas acumuladas del año; General Motors aportó 12.8%; el Grupo Volkswagen, 11%; Toyota, 8.2%; KIA, 7.2%; Mazda, 6.9%, y Stellantis, 6.7%, de acuerdo con la distribución difundida por AMDA y AMIA.
La fotografía por empresa muestra, además, una competencia más fragmentada. Nissan aumentó sus ventas de septiembre 15.7% anual y General Motors 9%, mientras que Volkswagen retrocedió 1.6%. Mazda avanzó 14.9% y Stellantis tuvo un crecimiento mensual de 43.3%. En el grupo de marcas de origen chino también hubo resultados contrastantes: Geely creció 91.1% en septiembre frente al mismo mes del año previo, Jetour-Soueast avanzó 84.6% y MG Motor 6.2%, pero Changan y Great Wall Motor registraron caídas.
Esta mezcla importa para las pymes y los negocios regionales porque una oferta más amplia puede aumentar la competencia en precios, inventarios, mantenimiento y refacciones. Sin embargo, la información del RAIAVL no permite concluir que todas las marcas estén ganando participación al mismo ritmo ni que el crecimiento de las firmas asiáticas se traduzca automáticamente en una mayor integración de proveedores mexicanos.
La brecha entre ventas y fabricación nacional
Las ventas al público contabilizan tanto vehículos producidos en México como unidades importadas. Por eso, un récord de comercialización no equivale por sí mismo a un récord de fabricación doméstica.
Los datos disponibles del INEGI muestran que entre enero y agosto de 2026 se produjeron 2,645,140 vehículos ligeros. En el mismo periodo de 2025 fueron 2,664,417 unidades. La diferencia es de 19,277 vehículos menos, equivalente a una disminución aproximada de 0.7%. En contraste, las ventas internas crecieron 5% durante los primeros nueve meses.
La comparación sugiere que la demanda nacional está avanzando a un ritmo distinto al de la producción acumulada. Parte de las unidades adicionales colocadas en el mercado puede provenir de inventarios, de una mayor disponibilidad de modelos importados o de cambios en la mezcla entre vehículos nacionales e importados. No obstante, el desglose definitivo por origen requiere revisar las tablas detalladas del RAIAVL y esperar la actualización de septiembre.
Para la industria instalada en México, esta diferencia es central. Las ventas benefician a distribuidoras, agencias, talleres, aseguradoras y empresas de financiamiento, pero el impacto sobre plantas, autopartistas y empleo manufacturero depende de dónde se fabrica cada vehículo y de cuánto contenido nacional incorpora.
Financiamiento: un factor importante, pero todavía sin una cifra única
El crédito automotriz es uno de los canales que pueden sostener el mercado cuando el precio de una unidad supera la liquidez inmediata de los hogares o de las empresas. Banco de México reportó que el crédito automotriz representaba 19.2% del crédito vigente de la banca comercial al consumo en marzo de 2026. Esa participación confirma su peso dentro del financiamiento al consumo, aunque no basta para medir qué proporción exacta de las 1,144,002 ventas de enero-septiembre se realizó mediante crédito.
El boletín de ventas de AMDA y AMIA no desglosa las operaciones por contado, crédito bancario, financiamiento de marca, arrendamiento o adquisición empresarial. Por ello, sería impreciso atribuir el récord exclusivamente al financiamiento. El resultado también puede incluir compras de empresas, renovación de flotillas, vehículos para plataformas de movilidad, sustitución de unidades de trabajo y decisiones de consumidores que adelantaron su compra ante cambios en precios o disponibilidad.
Para las pymes, el comportamiento del mercado puede tener dos lecturas. Una empresa con acceso a crédito puede renovar una camioneta, automóvil utilitario o flotilla y mejorar su capacidad operativa. Pero una mayor colocación financiada también implica compromisos mensuales, seguros, mantenimiento y riesgo financiero. El crecimiento de las ventas no debe confundirse con una mejora uniforme en la capacidad de pago de todos los hogares y negocios.
Qué significa para la economía mexicana
El récord aporta una señal positiva para el comercio y los servicios vinculados con la movilidad. Más unidades vendidas pueden elevar la actividad de agencias, talleres, refaccionarias, aseguradoras, empresas de logística y proveedores de soluciones para flotillas. También amplían la base instalada de vehículos que requerirá mantenimiento durante los siguientes años.
El efecto industrial, sin embargo, debe medirse con indicadores adicionales: producción, exportaciones, empleo, salarios, inversión y contenido nacional. Con los datos publicados hasta el 2 de octubre, las ventas internas muestran mayor dinamismo que la fabricación acumulada entre enero y agosto. La publicación de septiembre permitirá saber si la producción cerró el tercer trimestre con una recuperación suficiente para acercarse al ritmo del mercado.
Por ahora, la conclusión más sólida es doble: México atraviesa un momento excepcional para la comercialización de vehículos ligeros y, al mismo tiempo, la cadena automotriz no puede evaluarse sólo con el número de unidades vendidas. El récord abre oportunidades para distribuidores, financieras y proveedores de servicios, pero su alcance sobre la economía productiva dependerá de cuánto de esa demanda se atienda con fabricación nacional, qué marcas consoliden su presencia y qué tan sostenible resulte el financiamiento.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL), actualización de ventas, producción y exportación disponible al 2 de octubre de 2026.
- AMDA y AMIA, reporte de venta de vehículos ligeros nuevos por marca en septiembre de 2026, publicado el 2 de octubre de 2026.
- El Financiero, ventas de autos en México a septiembre de 2026, publicado el 5 de octubre de 2026.
- Banco de México, crédito vigente de la banca comercial al consumo, información correspondiente a marzo de 2026.