
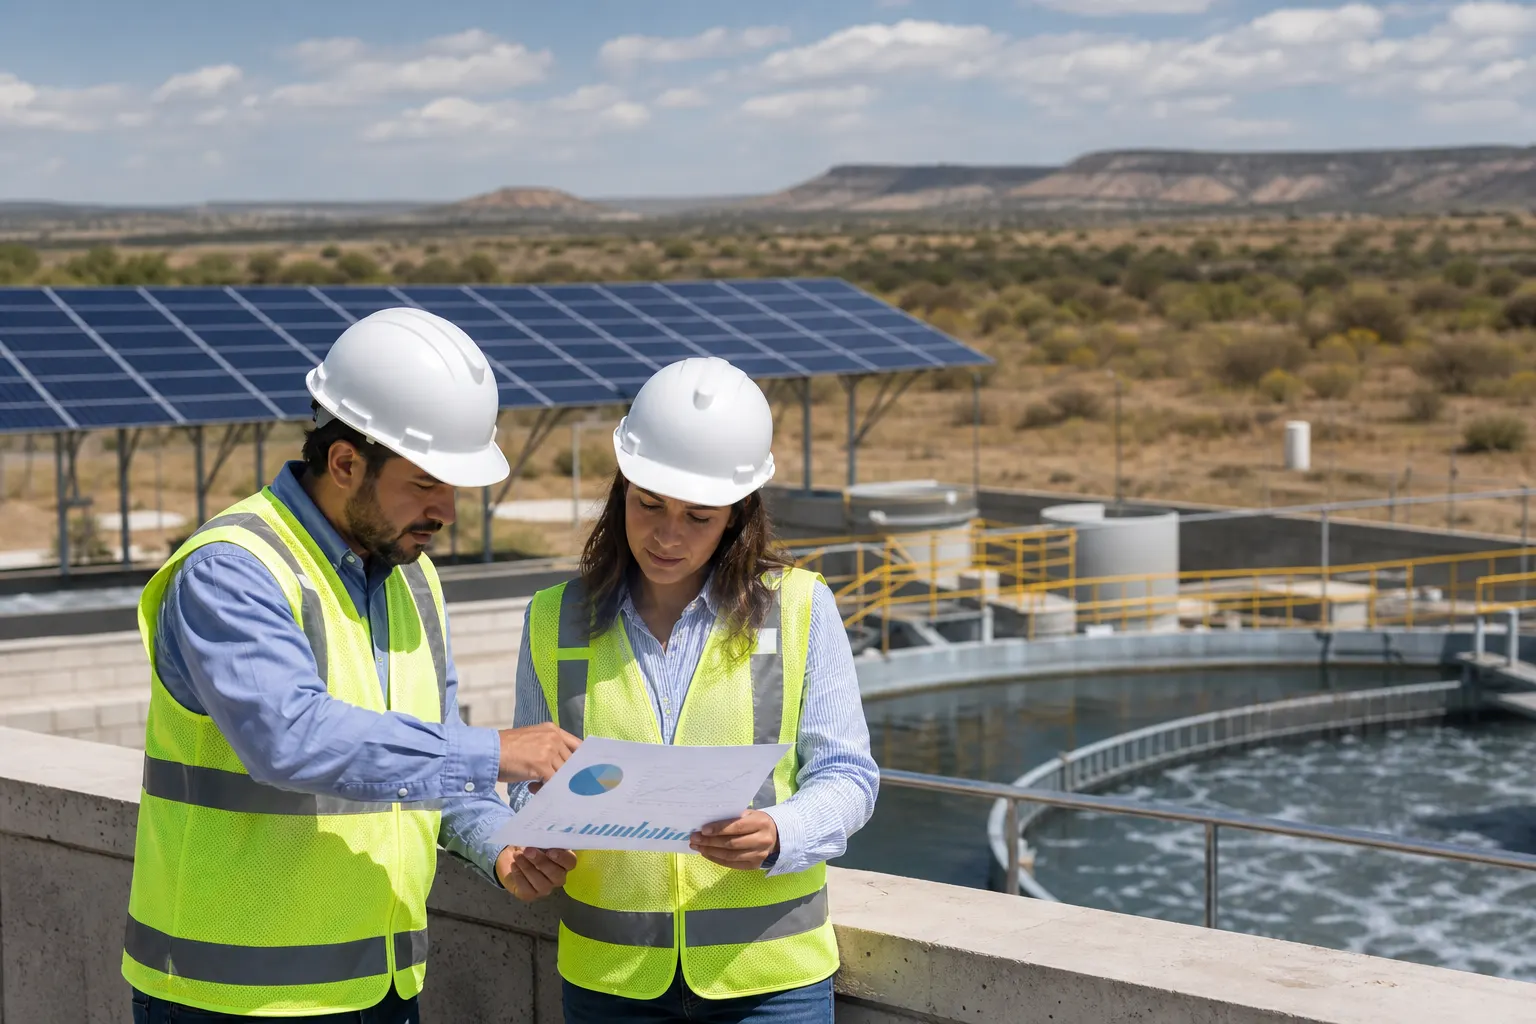
Participantes del Mexico Carbon Forum 2026 señalaron el 2 de septiembre, en Aguascalientes, que el financiamiento climático en México enfrenta un problema de preparación de proyectos más que una ausencia de recursos. Guillermo Zamarripa, presidente de la Asociación Mexicana de Administradoras de Fondos para el Retiro (Amafore), explicó que las Afores tienen capacidad para invertir en infraestructura y sostenibilidad, pero necesitan activos con ingresos identificables, rendimientos adecuados, gobernanza y una distribución clara de riesgos. El foro se realiza el 2 y 3 de septiembre en el Complejo Tres Centurias y reúne a gobiernos, empresas, inversionistas y especialistas para discutir mercados de carbono, transición energética y regulación climática. ([elcronista-el-cronista-prod.web.arc-cdn.net](https://elcronista-el-cronista-prod.web.arc-cdn.net/mexico/finanzas-economia/mexico-tiene-capital-para-financiar-la-transicion-climatica-pero-le-faltan-proyectos-bancables-amafore/))
En breve
- El capital institucional existe, pero no puede sustituir la estructuración técnica, legal y financiera de los proyectos.
- Una iniciativa climática se vuelve bancable cuando demuestra cómo generará ingresos, quién asumirá cada riesgo y cómo medirá sus resultados.
- El Sistema de Comercio de Emisiones, los impuestos estatales al carbono y la divulgación climática pueden ayudar a crear señales de mercado, aunque todavía requieren mayor certidumbre y articulación.
¿Qué significa que un proyecto sea bancable?
En términos empresariales, un proyecto bancable no es simplemente una obra con beneficios ambientales. Es una inversión cuya viabilidad puede ser evaluada por un banco, una Afore, un fondo de infraestructura o un inversionista especializado. Para ello debe contar con un modelo financiero razonable, permisos, contratos, información verificable y una fuente de pago suficientemente estable.
En una planta solar, por ejemplo, la tecnología es sólo una parte de la ecuación. El desarrollador debe acreditar la disponibilidad del terreno, la conexión a la red, los permisos, el contrato de compraventa de energía, la solvencia del comprador y los costos de operación. En un proyecto de agua, la pregunta central puede ser quién pagará por el servicio, con qué tarifa y bajo qué esquema de largo plazo. En residuos, el flujo puede depender de contratos municipales, venta de materiales recuperados, generación de biogás o tarifas de disposición.
La lógica también aplica a la conservación. Un proyecto forestal o de restauración puede tener valor climático, hídrico y comunitario, pero necesita demostrar la permanencia de los beneficios, la titularidad de los derechos, el mecanismo de medición, reporte y verificación, así como la forma en que se distribuirán los ingresos entre comunidades, desarrolladores y compradores de créditos.
El Banco de México ha identificado como elementos relevantes para las finanzas verdes la definición de categorías elegibles, la medición de impactos, la administración de riesgos ambientales y sociales y la divulgación de información. Esos criterios ayudan a entender por qué una buena intención ambiental no basta para obtener deuda o capital. ([banxico.org.mx](https://www.banxico.org.mx/sistema-financiero/ccfv-finanzas-verdes-banco-.html?utm_source=openai))
El problema aparece antes de llegar al mercado
Durante el foro, los participantes describieron una brecha entre las necesidades ambientales del país y la calidad financiera de las oportunidades disponibles. Hernán Sabau, director general de SAI Derecho y Economía, planteó que muchos proyectos todavía deben ser preparados desde sus primeras etapas y pasar por procesos de reducción, transferencia o absorción de riesgos antes de acercarse a inversionistas institucionales.
Ese trabajo de preparación puede incluir estudios de factibilidad, ingeniería, permisos, evaluación ambiental, contratos de suministro, seguros, coberturas financieras, validación de impactos y acuerdos con comunidades. También puede requerir capital de preinversión, un recurso que no siempre está disponible para pequeñas empresas, municipios o desarrolladores locales.
Ahí surge una tarea importante para los gobiernos. Las autoridades no necesariamente deben asumir toda la deuda de un proyecto, pero sí pueden contribuir con permisos previsibles, información pública, derechos de vía, garantías parciales, contratos de largo plazo, fondos de preparación y reglas que reduzcan la incertidumbre. En proyectos municipales de agua o residuos, una estructura regional puede ser más viable que decenas de iniciativas pequeñas sin escala suficiente.
Los desarrolladores, por su parte, deben presentar proyectos con responsables identificables, supuestos financieros transparentes y mecanismos para responder ante retrasos, sobrecostos o cambios regulatorios. Los financiadores pueden aportar disciplina y herramientas de cobertura, pero no pueden eliminar todos los riesgos ni desarrollar por sí mismos los activos. Zamarripa remarcó que las Afores actúan como financiadoras y requieren gestores especializados que ejecuten los proyectos. ([elcronista-el-cronista-prod.web.arc-cdn.net](https://elcronista-el-cronista-prod.web.arc-cdn.net/mexico/finanzas-economia/mexico-tiene-capital-para-financiar-la-transicion-climatica-pero-le-faltan-proyectos-bancables-amafore/))
Carbono, regulación y señales de inversión
La agenda del Mexico Carbon Forum incluye el futuro del Sistema de Comercio de Emisiones (SCE), el precio del carbono, los impuestos estatales, el financiamiento de proyectos en mercados emergentes, la contabilidad de emisiones y las normas de divulgación climática IFRS S1 y S2. La amplitud de los temas refleja que el mercado de carbono no funciona aislado: depende de reglas ambientales, fiscales, contables y financieras que permitan valorar los beneficios y costos de reducir emisiones. ([mexicocarbon.com](https://www.mexicocarbon.com/agenda))
En México, el SCE está diseñado para instalaciones de los sectores energía e industria que superen el umbral de 100 mil toneladas anuales de emisiones directas de dióxido de carbono provenientes de fuentes fijas. La plataforma de seguimiento de Semarnat contempla la expedición, transacción y cancelación de derechos de emisión y créditos de compensación. Esto puede generar una señal económica para las empresas reguladas, aunque la profundidad del mercado dependerá de reglas operativas, verificación, liquidez y certidumbre sobre el valor de los instrumentos. ([scemexico.semarnat.gob.mx](https://scemexico.semarnat.gob.mx/?utm_source=openai))
El propio Gobierno federal informó en junio de 2026 que revisaba los avances de la primera fase operativa del SCE. Esa referencia muestra que el desafío no es sólo contar con una plataforma, sino consolidar las reglas que permitan a las empresas tomar decisiones de inversión con horizontes de varios años. ([gob.mx](https://www.gob.mx/semarnat/prensa/gobierno-de-mexico-adopta-programa-especial-de-cambio-climatico-2026-2030-para-acelerar-la-accion-climatica?idiom=es&utm_source=openai))
Los impuestos estatales al carbono agregan otra capa de complejidad. Su diseño no es uniforme entre entidades y puede modificar los costos relativos de operar, invertir o reducir emisiones. Un reporte del Instituto para el Desarrollo Técnico de las Haciendas Públicas documentó para 2025 la creación del impuesto de la Ciudad de México a la emisión de gases contaminantes a la atmósfera, con una cuota de 58 pesos por tonelada para dióxido de carbono, metano y óxido nitroso. Para las empresas, la prioridad es conocer con precisión qué obligaciones aplican en cada estado y cómo se relacionan con otros instrumentos nacionales. ([indetec.gob.mx](https://www.indetec.gob.mx/delivery?path=%2Fbiblioteca%2FEspeciales%2FPanorama-de-Ingresos-Propios%2FPanorama-de-Ingresos-Propios.pdf&sl=3&srv=0&utm_source=openai))
La oportunidad para pymes y gobiernos locales
La discusión tiene una consecuencia directa para las pymes mexicanas. Muchas no podrán acceder de forma individual a los mercados institucionales, pero sí pueden integrarse mediante cooperativas, agregadores, cadenas de suministro o vehículos de propósito específico. Un portafolio que reúna proyectos de eficiencia energética en varias plantas, sistemas de captación de agua o generación distribuida puede alcanzar una escala más atractiva y reducir costos de evaluación.
Para los gobiernos estatales y municipales, la lección es similar: anunciar metas climáticas no equivale a tener una cartera financiable. Se necesitan diagnósticos técnicos, padrones de activos, prioridades de inversión, indicadores de impacto y equipos capaces de dialogar con bancos y fondos. Aguascalientes presentó durante el foro instrumentos estatales como su Programa Sello Bajo Carbono y un mercado voluntario de carbono, ejemplos de cómo la agenda local puede complementar la política federal. ([informacion.aguascalientes.gob.mx](https://informacion.aguascalientes.gob.mx/news/tere-jim%C3%A9nez-inaugura-mexico-carbon-forum-2026-uno-de-los-encuentros-ambientales-y-econ%C3%B3micos-m%C3%A1s-importantes-de-am%C3%A9rica-latina))
El siguiente paso para el financiamiento climático en México será convertir necesidades públicas —mejor agua, menor consumo energético, transporte limpio, manejo de residuos y protección de ecosistemas— en contratos y estructuras que soporten una evaluación financiera. Si ese proceso avanza, el capital de las Afores y otros inversionistas podrá llegar a más regiones y empresas. Si no, la transición seguirá dependiendo de proyectos aislados, subsidios limitados y oportunidades que no alcanzan la escala necesaria.
Fuentes consultadas
- El Cronista México, 2 de septiembre de 2026.
- Mexico Carbon Forum, agenda oficial, consulta del 3 de septiembre de 2026.
- Gobierno del Estado de Aguascalientes, 2 de septiembre de 2026.
- Semarnat, Sistema de Seguimiento de los Derechos de Emisión, consulta del 3 de septiembre de 2026.
- Semarnat, Programa Especial de Cambio Climático 2026-2030, 26 de junio de 2026.
- Banco de México, Consejo Consultivo de Finanzas Verdes.
- INDETEC, Panorama de ingresos propios 2025.