
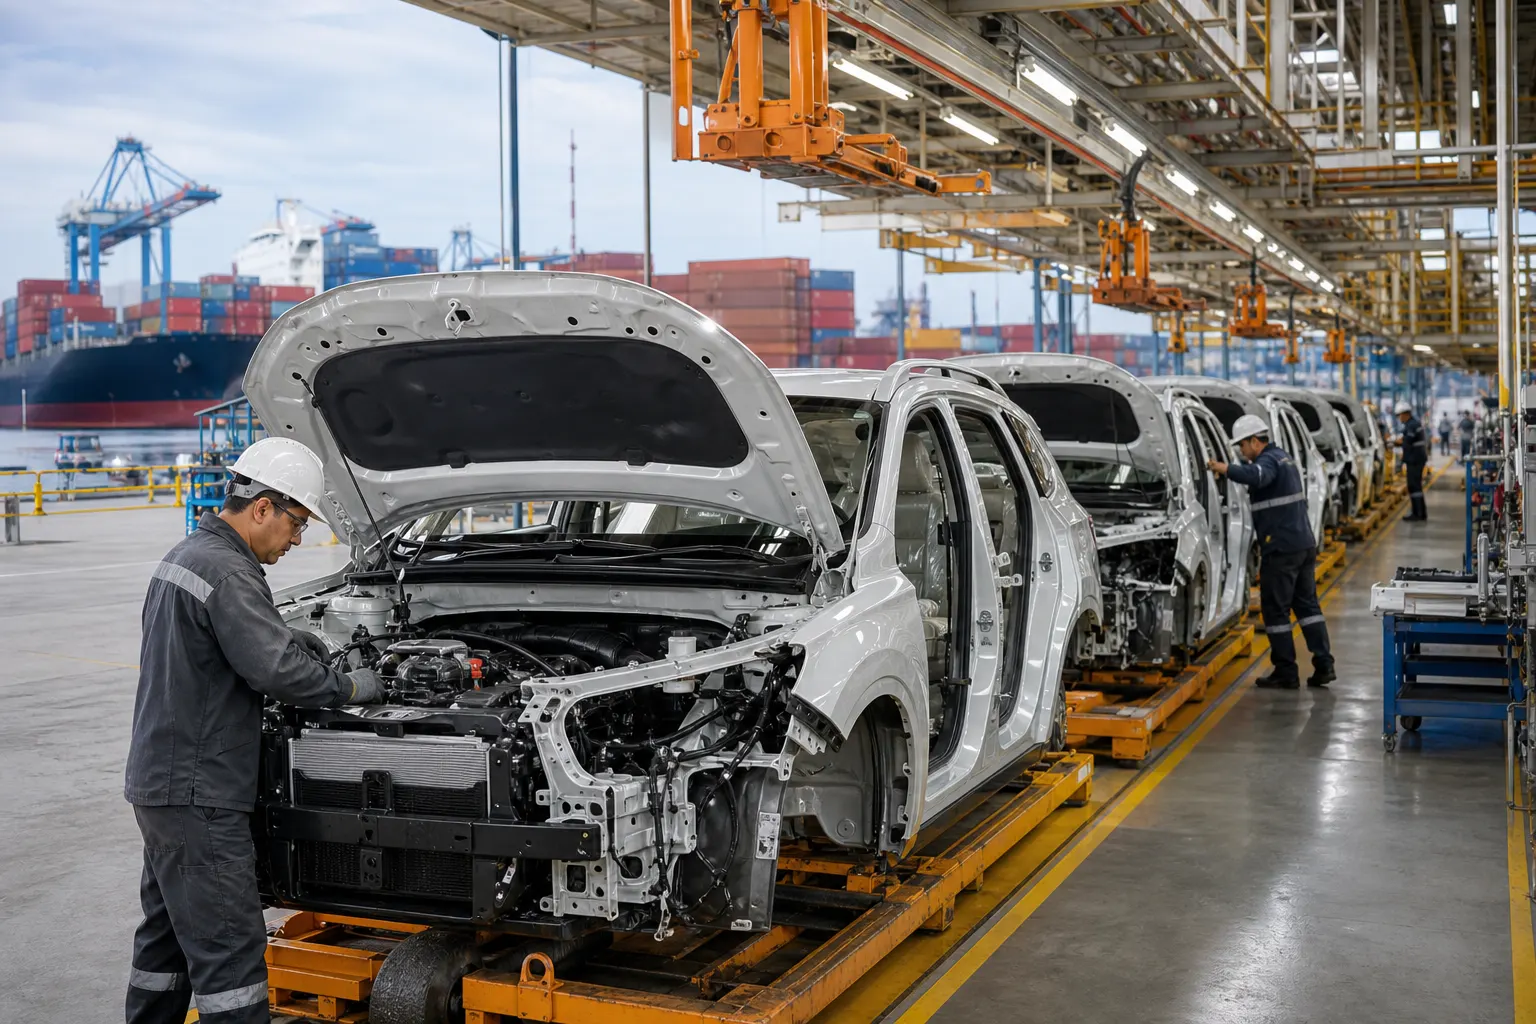
La industria automotriz mexicana produjo 301,803 vehículos ligeros y exportó 277,369 unidades durante septiembre de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre, con base en el Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL). En contraste, las ventas al público en México aumentaron 7.9% anual, a 129,274 vehículos. El resultado muestra una divergencia entre la actividad de las plantas instaladas en el país y el comportamiento de los compradores en el mercado interno.
En breve
- La producción de vehículos ligeros bajó 15.1% anual en septiembre y acumuló 2,946,943 unidades entre enero y septiembre, 2.4% menos que en el mismo periodo de 2025.
- Las exportaciones disminuyeron 11.9% en septiembre y sumaron 2,528,623 unidades en los primeros nueve meses del año, una reducción anual de 1.5%.
- Las ventas internas crecieron 7.9% en septiembre, pero el indicador incluye vehículos fabricados en México y unidades importadas.
La brecha no es sólo mensual
El descenso de septiembre no puede leerse como una variación aislada. La producción acumulada hasta septiembre se ubicó en 2,946,943 vehículos ligeros, frente a 3,020,006 en el mismo lapso de 2025. La diferencia equivale a 73,063 unidades menos y confirma que el sector llega al último trimestre con un ritmo menor al del año previo.
Las exportaciones también reflejan una pérdida de velocidad. En septiembre salieron del país 277,369 unidades, 37,287 menos que las 314,656 enviadas en el mismo mes de 2025. En el acumulado, los embarques sumaron 2,528,623 vehículos, una caída de 1.5%. De acuerdo con información difundida a partir del RAIAVL, Estados Unidos concentró 76.4% de los envíos acumulados, lo que ayuda a dimensionar la exposición de las plantas mexicanas a las condiciones del principal mercado de destino.
La relación entre producción y exportación también ofrece una señal relevante: en septiembre se exportó un volumen equivalente a cerca de 92% de lo producido durante ese mismo mes. Sin embargo, no debe interpretarse como si cada unidad fabricada se enviara inmediatamente al exterior. Las exportaciones pueden incluir vehículos producidos en meses anteriores, mientras que la producción mensual puede destinarse a inventarios, distribución nacional o embarques posteriores.
Ventas internas al alza, pero con una composición distinta
El crecimiento de 7.9% en las ventas nacionales es el contrapunto más importante del reporte. El avance indica que la demanda mexicana por vehículos nuevos conserva dinamismo, pese a que la fabricación local y los envíos internacionales retrocedieron.
Pero el dato de ventas no equivale a ventas de autos hechos en México. El propio INEGI señala que el registro incluye vehículos fabricados en el país y unidades importadas. Por ello, un mercado interno creciente puede beneficiar a marcas que abastecen a sus distribuidores mediante importaciones, sin compensar automáticamente la menor producción de una planta exportadora.
Esta diferencia es especialmente importante para las empresas proveedoras. Un fabricante de componentes que depende de una línea destinada a Estados Unidos enfrenta una señal distinta a la de un proveedor vinculado con vehículos comercializados en México. También pueden presentarse resultados diferentes entre armadoras, plantas y modelos: una caída agregada no significa que todas las operaciones hayan reducido producción en la misma proporción.
¿Paros, inventarios o menor demanda externa?
Los datos disponibles permiten identificar el retroceso, pero no ofrecen por sí solos una explicación única. El RAIAVL reporta unidades producidas, exportadas y vendidas; no atribuye la variación mensual a inventarios, mantenimiento, paros técnicos, cambios de modelo o decisiones comerciales específicas de cada empresa.
Una primera hipótesis operativa es el ajuste de inventarios. Si las armadoras y sus distribuidores acumularon unidades en meses previos, pueden reducir temporalmente el ensamble sin que la demanda final desaparezca. La relación entre producción y exportación de un solo mes no basta para confirmar o descartar este escenario.
Otra posibilidad es la transición entre modelos. Cuando una planta modifica una plataforma, prepara el lanzamiento de un vehículo o cambia la mezcla entre sedanes, camionetas y vehículos utilitarios, la producción puede caer durante algunas semanas aunque la capacidad instalada permanezca intacta. El efecto también alcanza a proveedores de estampado, interiores, sistemas eléctricos, logística y empaques.
La tercera variable es la demanda externa. El hecho de que Estados Unidos concentre la mayor parte de las exportaciones mexicanas vuelve relevante cualquier ajuste en pedidos, costos de entrada, reglas comerciales o preferencias de los consumidores de ese mercado. Un análisis publicado por El Economista vinculó el debilitamiento con presiones arancelarias y cambios en los incentivos para vehículos eléctricos; no obstante, esa interpretación corresponde al análisis del medio y no constituye una causa desglosada por el INEGI.
Por eso, la lectura más prudente es que septiembre combinó factores de operación y de mercado. Para confirmar qué pesó más será necesario observar los datos de octubre y noviembre, revisar la evolución por empresa y modelo, y contrastar los volúmenes con inventarios, empleo, turnos y pedidos de autopartes.
Impactos diferenciados para estados y proveedores
El dato nacional tampoco permite repartir automáticamente el impacto entre las entidades federativas. México cuenta con corredores automotrices y plantas de ensamble en distintas regiones, pero el RAIAVL no presenta en su comunicado una cuenta de producción por estado ni mide el efecto directo sobre cada proveedor.
En términos empresariales, la exposición será mayor para las compañías que trabajan casi exclusivamente para programas de exportación, para una armadora o para un modelo cuya producción esté en ajuste. En cambio, los proveedores con clientes diversificados —por planta, marca, segmento y mercado final— tienen más posibilidades de amortiguar un retroceso puntual.
Para las pymes de autopartes, el escenario vuelve prioritarias tres tareas: vigilar los calendarios de producción de sus clientes, evitar depender de un solo programa y cuidar el capital de trabajo. Una menor orden de ensamble puede transmitirse con rapidez a compras, transporte y servicios industriales, aun cuando las ventas de vehículos en México sigan avanzando.
Qué debe observar el sector en el cierre del año
El mercado interno ofrece un soporte, pero todavía no sustituye el peso de las exportaciones. Las 129,274 unidades vendidas en México durante septiembre representan una base positiva para distribuidores, financiamiento, mantenimiento y servicios relacionados; no compensan por sí solas la menor actividad de las plantas orientadas al exterior.
La señal decisiva será si la caída productiva se revierte en el cuarto trimestre o si el acumulado continúa ampliando su retroceso. También será relevante verificar si las exportaciones se recuperan, si cambia la participación de Estados Unidos y si las armadoras reequilibran su producción hacia modelos con mayor demanda. Hasta entonces, la industria automotriz mexicana presenta un mercado local resistente, pero una manufactura exportadora que enfrenta mayor sensibilidad a las decisiones comerciales y operativas fuera del país.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- INEGI, avance de ventas de vehículos ligeros en septiembre de 2026.
- El Economista, análisis sobre la caída de producción y exportaciones en septiembre de 2026.
- Cluster Industrial, desglose del acumulado de producción y exportación.