
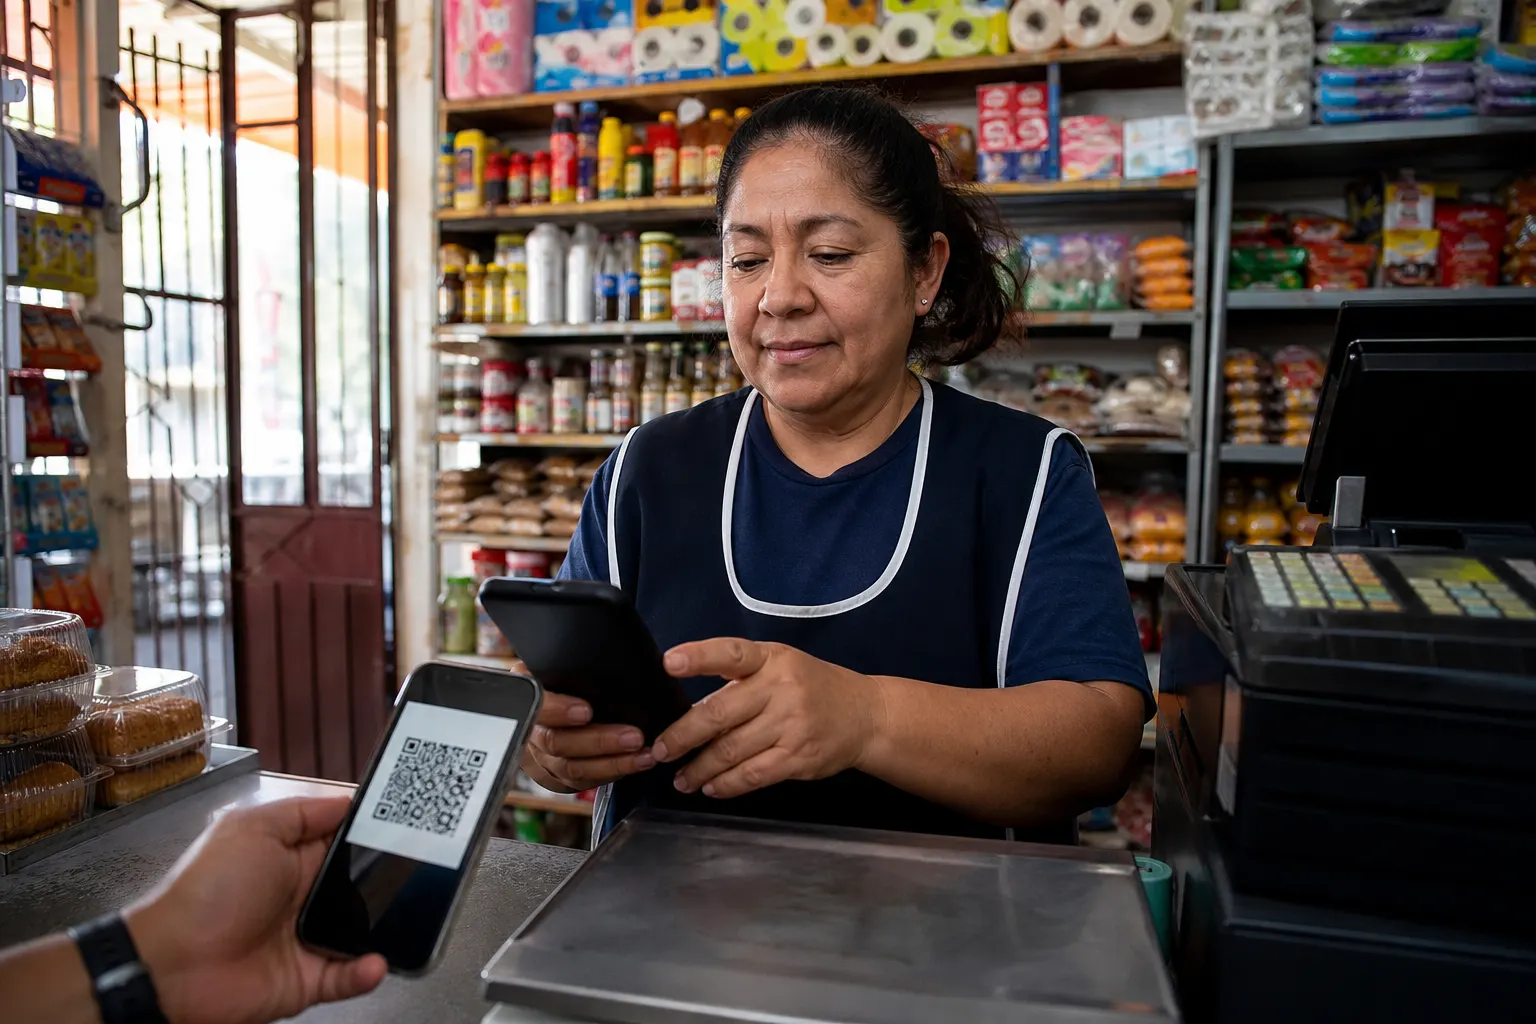
El Banco de México amplió desde el 17 de junio de 2026 los niveles de operación de las cuentas de depósito a la vista para crear la modalidad Nivel 2 Bis, mientras la CNBV, el propio banco central y la Agencia de Transformación Digital trabajan en su instrumentación para pequeños comercios. La cuenta puede recibir abonos de hasta 15,000 UDIS al mes y busca que misceláneas, cafeterías y otros microestablecimientos acepten pagos digitales con menos barreras de entrada.
La medida importa porque intenta atacar uno de los problemas más concretos de la digitalización empresarial en México: muchos negocios pequeños pueden vender por internet o recibir transferencias, pero no cuentan con una cuenta bancaria adecuada para concentrar sus cobros, contratar servicios de aceptación o construir un historial transaccional. Sin embargo, hay que separar dos planos: el cambio regulatorio ya publicado y las características comerciales que cada banco decida ofrecer.
En breve
- El límite regulatorio: la cuenta Nivel 2 Bis puede recibir hasta 15,000 UDIS en abonos durante un mes calendario.
- El equivalente aproximado: con la UDI en 8.824423 pesos al 25 de septiembre de 2026, el tope equivale a cerca de 132,366 pesos; el monto en pesos cambiará conforme varíe la UDI.
- Lo que todavía no está garantizado: que todos los bancos ofrezcan la cuenta, que la apertura sea remota en todos los casos o que aceptar tarjetas y otros pagos digitales no tenga comisiones.
Qué cambió con la cuenta Nivel 2 Bis
El comunicado del Banco de México del 17 de junio informó la ampliación de los niveles de operación de las cuentas simplificadas. Para la modalidad Nivel 2 Bis, la suma de los abonos mensuales no puede exceder 15,000 UDIS. El diseño contempla que al menos 12,000 UDIS provengan de la recepción de medios de pago digitales, mientras que el resto puede corresponder a otros abonos permitidos por la regulación.
Tomando como referencia el valor de la UDI publicado por Banco de México para el 25 de septiembre de 2026, el límite total rondaba los 132,366 pesos. De ese monto, 12,000 UDIS representaban aproximadamente 105,893 pesos. No se trata de una cantidad fija en pesos ni de una autorización para depositar cualquier suma: el límite se calcula en UDIS y las operaciones deben ajustarse a las condiciones aplicables a la cuenta.
La reforma es relevante porque amplía el margen de operación de una cuenta simplificada frente a los límites tradicionales de las cuentas Nivel 2. Para una tienda de abarrotes, una cafetería de barrio o un pequeño negocio de servicios, la diferencia puede ser suficiente para concentrar cobros digitales habituales sin tener que comenzar con una cuenta empresarial de requisitos más complejos.
Anuncio de la CNBV y regla vigente no son lo mismo
En el Foro Prosa 2026, el presidente de la CNBV, Ángel Cabrera, explicó que el organismo trabaja con Banco de México y la Agencia de Transformación Digital en un esquema dirigido a pequeños establecimientos. Según lo reportado por La Jornada y Expansión, la propuesta contempla apertura remota, requisitos simplificados y la posibilidad de abrir sin presentar el RFC, con identificación y comprobante de domicilio.
Ese anuncio no significa que todas esas condiciones estén disponibles de manera automática en cualquier banco. Lo que ya quedó publicado es la modificación normativa de Banco de México, mediante las circulares correspondientes, que incorpora el Nivel 2 Bis y fija el límite de abonos. La forma en que cada institución reciba solicitudes, valide la identidad, habilite la apertura remota, entregue tarjetas o vincule una terminal de cobro dependerá de su oferta y de los controles aplicables.
Tampoco debe interpretarse como una exención fiscal. No presentar el RFC como requisito inicial de apertura, si así lo instrumenta una institución bajo el esquema anunciado, no elimina las obligaciones fiscales que correspondan al comercio por sus ventas, ingresos o actividad económica. La cuenta facilita el acceso financiero; no sustituye el régimen tributario ni impide que existan obligaciones de comprobación, declaraciones o facturación.
Qué puede ganar un microcomercio
El beneficio más inmediato es contar con una cuenta capaz de recibir pagos digitales dentro de un límite más cercano a la operación de un pequeño negocio. El comercio podría usarla para concentrar transferencias, cobros mediante códigos QR o liquidaciones asociadas con otros servicios de pago, siempre que el producto contratado permita esas funciones.
El segundo beneficio es la trazabilidad. A diferencia del efectivo, los movimientos digitales dejan registros de fecha, monto y origen. Esa información puede ayudar a ordenar la administración diaria, separar ventas de gastos y demostrar actividad ante una institución financiera. La CNBV ha planteado que el historial de pagos pueda ser considerado posteriormente en evaluaciones de crédito, pero eso no equivale a una aprobación automática ni garantiza una tasa, monto o plazo determinados.
También puede reducir ciertos costos operativos del efectivo: conteo, resguardo, traslados y riesgo de pérdida. La comparación, no obstante, debe hacerse con números del negocio. Una terminal puede implicar tasa de descuento, renta, mantenimiento o condiciones de facturación mínima; una aplicación de cobro puede tener tarifas distintas; y una transferencia directa puede no cobrar comisión, pero exigir que el cliente tenga banca móvil y que el comercio verifique correctamente el depósito.
Efectivo, tarjetas, transferencias y CoDi: no son equivalentes
El efectivo sigue siendo sencillo para quien compra y vende, no depende de una conexión ni de que el cliente tenga una cuenta. Su desventaja es que no genera un registro digital y obliga al comercio a administrar físicamente el dinero.
Las tarjetas pueden ampliar las ventas porque son un medio familiar y permiten cobrar con una terminal física o móvil. El costo para el comercio depende del contrato con el adquirente o banco, la tasa de descuento y otros cargos. Banco de México regula componentes como las cuotas de intercambio, pero eso no fija una comisión única para todos los negocios. La Condusef ha advertido además que trasladar al cliente el costo de la terminal puede contravenir las condiciones pactadas en algunos contratos.
Las transferencias SPEI suelen ser útiles para ventas de mayor monto o clientes recurrentes, aunque requieren compartir una cuenta o una referencia y confirmar que el dinero realmente fue acreditado. CoDi, por su parte, permite solicitar y recibir pagos mediante QR o NFC dentro de la infraestructura de transferencias; Banco de México lo describe como un esquema disponible todos los días y sin comisiones adicionales por la operación. Su reto práctico es la adopción: tanto el comercio como el cliente deben contar con una aplicación compatible y saber identificar el pago confirmado.
Qué debe revisar un comercio antes de contratar
- El límite mensual expresado en UDIS y cómo se calcula el componente de pagos digitales.
- Si el banco permite apertura remota o exige acudir a una sucursal.
- Los documentos solicitados y las reglas de actualización de datos.
- Las comisiones por tarjeta, terminal, retiro de efectivo, transferencias, mantenimiento o inactividad.
- El tiempo de liquidación de cada medio de pago y el proceso para aclarar operaciones rechazadas o desconocidas.
- Si la cuenta puede vincularse con herramientas de facturación, conciliación o crédito.
Para un negocio pequeño, la decisión no debería basarse únicamente en que una cuenta no cobre apertura. Conviene calcular cuánto vende al mes, qué proporción de sus clientes paga con tarjeta o transferencia, cuánto efectivo debe trasladar y cuánto costaría aceptar cada alternativa. La cuenta Nivel 2 Bis puede quitar una barrera regulatoria importante, pero la adopción dependerá de que los bancos conviertan esa posibilidad en productos sencillos, transparentes y accesibles.
Fuentes consultadas
- Banco de México, comunicado del 17 de junio de 2026 sobre cuentas Nivel 2 Bis y pagos digitales.
- Diario Oficial de la Federación, modificaciones publicadas el 17 de junio de 2026.
- Banco de México, valor diario de la UDI.
- La Jornada, cobertura del Foro Prosa 2026 y declaraciones de la CNBV.
- Expansión, contexto sobre bancarización y pagos digitales.
- Banco de México, información sobre CoDi.
- Condusef, información sobre comisiones de terminales punto de venta.