
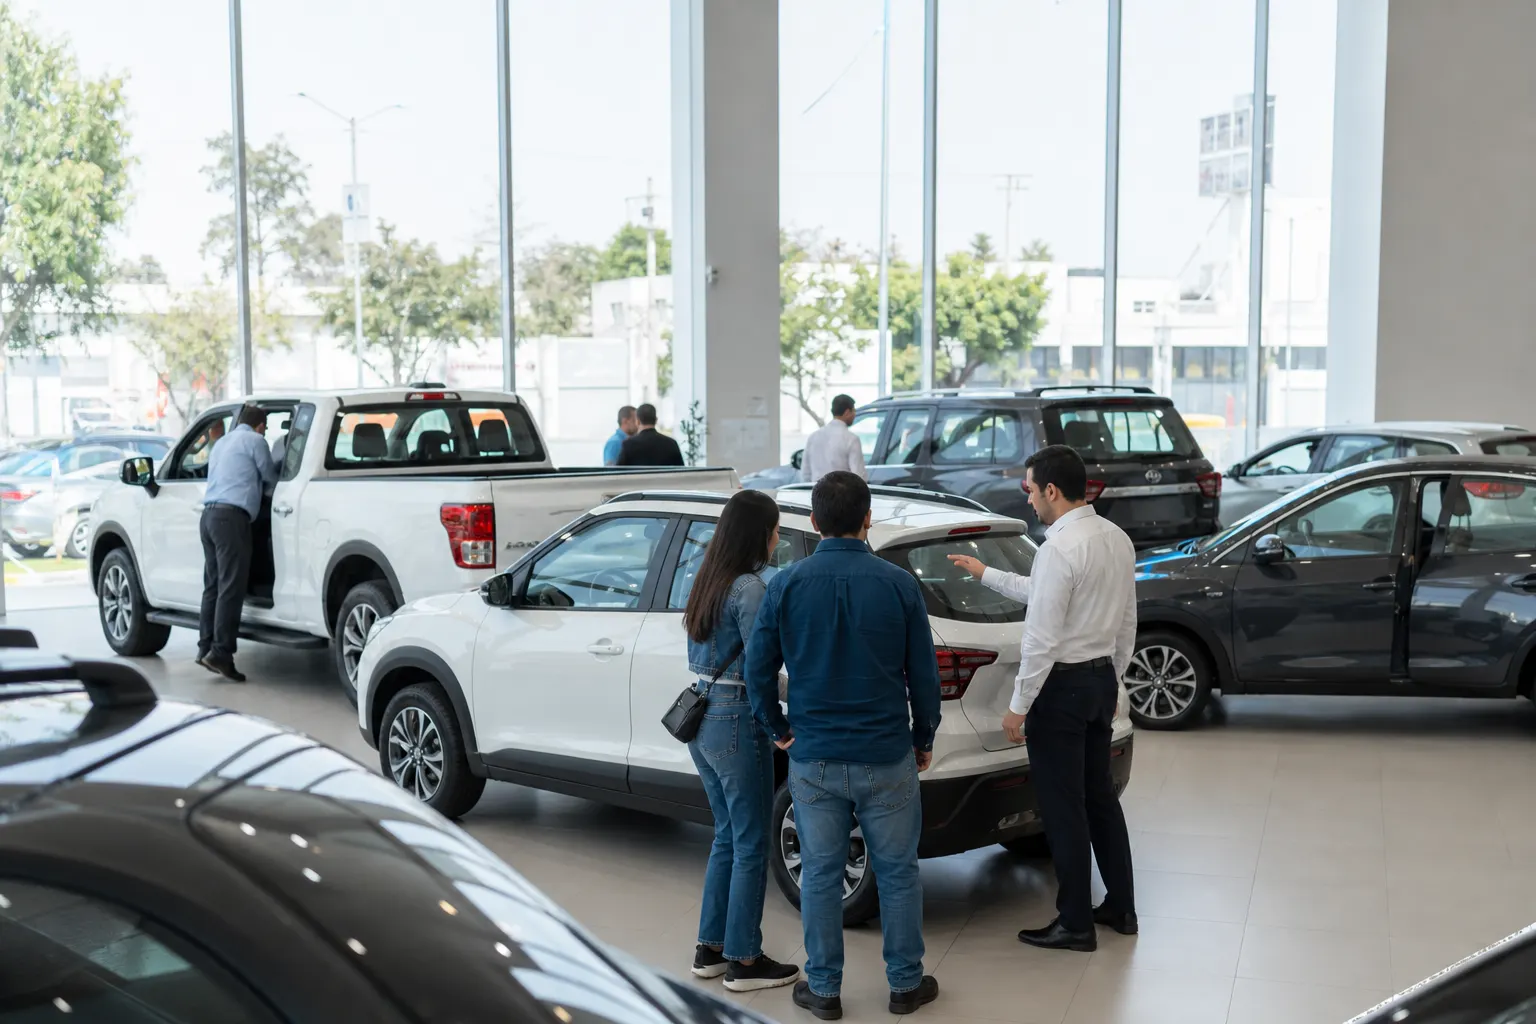
Las ventas de autos en México llegaron a 129,288 vehículos ligeros en septiembre de 2026, un aumento anual de 8.0%, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 2 de octubre. El resultado corresponde al mercado nacional y representa el mayor volumen para un septiembre en el periodo comparable; entre enero y septiembre se comercializaron 1,144,002 unidades, 5.0% más que en el mismo lapso de 2025.
El dato confirma que la demanda interna sigue funcionando como soporte para las distribuidoras y las armadoras, aun cuando la producción y las exportaciones muestran un desempeño menos dinámico. Para las empresas vinculadas con la venta, mantenimiento, arrendamiento, seguros y proveeduría automotriz, la señal es positiva; sin embargo, el avance depende cada vez más de la disponibilidad de crédito, de una oferta amplia de vehículos importados y de la capacidad del sector para proteger sus cadenas de suministro frente a la incertidumbre comercial con Estados Unidos.
En breve
- En septiembre se vendieron 129,288 vehículos ligeros, 9,522 más que un año antes.
- El acumulado enero-septiembre llegó a 1,144,002 unidades, con un crecimiento anual de 5.0%.
- El financiamiento representó 75.3% de las compras al menudeo de vehículos nuevos a julio, aunque la proporción fue menor para las marcas de origen chino.
El mercado interno avanza, pero no todos los indicadores aceleran
El avance de septiembre fue relevante por su tamaño, aunque el volumen mensual prácticamente se mantuvo estable frente a agosto. El registro de septiembre fue 0.14% inferior a las 129,479 unidades colocadas en el octavo mes, de acuerdo con el reporte difundido por la AMDA con base en información del RAIAVL del INEGI. Esto sugiere que el crecimiento anual no provino únicamente de una aceleración mensual, sino también de una comparación favorable contra septiembre de 2025.
En el acumulado, el mercado sumó 54,851 unidades adicionales frente a enero-septiembre de 2025. Nissan concentró 17.2% de las ventas acumuladas; General Motors aportó 12.8%, el Grupo Volkswagen 11.0%, Toyota 8.2% y Kia 7.2%. Las cinco agrupaciones representaron poco más de la mitad del mercado, una concentración que da escala a las redes de distribución más grandes, pero también deja claro que la competencia se disputa una porción amplia entre marcas tradicionales y nuevos participantes.
El desempeño no fue uniforme. Stellantis creció 22.2% en el acumulado, Renault avanzó 17.1%, MG Motor 12.2% y Geely 181.3%, aunque esta última parte de una base menor. En contraste, Suzuki retrocedió 18.6%, BMW Group cayó 6.8% y Volvo bajó 42.6%. Estas diferencias muestran que el crecimiento del mercado no equivale a una expansión homogénea para todas las marcas, segmentos o redes de distribuidores.
El crédito explica buena parte de la resistencia
La lectura empresarial del resultado pasa por el financiamiento. El reporte de la AMDA, elaborado con JATO y Urban Science, calculó que 75.3% de las compras al menudeo de vehículos nuevos se realizaron con crédito durante los primeros siete meses de 2026. El porcentaje se ubicó por encima del umbral de 70% que la asociación considera adecuado para un mercado como el mexicano.
La cifra también revela una diferencia importante entre compradores y tipos de vehículo. Cuando se incorporan las flotillas, que suelen adquirir unidades de contado, la participación del financiamiento baja a 62.1%. Por segmento, los vehículos de usos múltiples registraron 67.2% de participación crediticia, los subcompactos 63.9% y las pick-ups 53.0%. En los vehículos híbridos y eléctricos el índice fue de 51.4%.
Para las marcas de origen chino, la proporción fue de 58.5%, una disminución de 12.6 puntos porcentuales frente al periodo comparable. Además, los bancos se convirtieron en el principal canal de financiamiento para esas unidades, mientras que las financieras de marca lideraron en el resto de los segmentos. Esto puede influir en la velocidad de expansión de las marcas importadas: una red comercial amplia ayuda a vender, pero las condiciones de crédito, el valor de reventa y la confianza del consumidor también determinan la conversión de prospectos en compradores.
Para las pymes relacionadas con agencias, talleres, refacciones, gestoría, seguros y movilidad corporativa, el financiamiento tiene un efecto multiplicador. Una mayor colocación de unidades nuevas genera demanda posterior de mantenimiento, accesorios, pólizas y servicios. Al mismo tiempo, tasas, enganches y plazos más exigentes pueden limitar el acceso de hogares y pequeños negocios, especialmente fuera de las entidades con mayor penetración crediticia.
La oferta importada gana peso mientras la producción permanece contenida
El mercado nacional está creciendo a un ritmo distinto al de las plantas instaladas en México. El último corte disponible de producción y exportación al 3 de octubre corresponde a agosto. Entre enero y agosto de 2026 se fabricaron aproximadamente 2.645 millones de vehículos ligeros, 0.7% menos que en el mismo periodo de 2025. Las exportaciones sumaron 2.251 millones de unidades, prácticamente sin cambio anual, con una variación negativa cercana a 0.1%.
La combinación es significativa: las ventas internas avanzan, mientras la producción se mantiene ligeramente por debajo del año anterior y las exportaciones están estancadas. Una explicación posible es que parte de la demanda local se esté atendiendo con vehículos importados, aunque los datos disponibles no permiten atribuir todo el crecimiento a ese factor. También influyen los inventarios, la mezcla de modelos y las decisiones de distribución de cada fabricante.
El propio RAIAVL advierte cambios en la cobertura de algunas marcas. Chirey y Omoda dejaron de proporcionar información al registro desde mayo de 2025, mientras que otras marcas se incorporaron o modificaron la forma de reportar sus ventas. Por ello, las comparaciones por marca deben leerse con cautela, aunque el total del mercado conserva utilidad para medir la tendencia general.
Aranceles y reglas de origen mantienen el riesgo externo
La fortaleza del mercado mexicano no elimina la exposición de la industria a la política comercial estadounidense. En 2026, México y Estados Unidos han mantenido rondas de diálogo relacionadas con la revisión conjunta del Tratado entre México, Estados Unidos y Canadá, incluido el capítulo automotriz. La Oficina del Representante Comercial de Estados Unidos también publicó en julio su informe bienal sobre la operación del acuerdo en bienes automotrices.
Para México, el riesgo no se limita a un posible costo directo sobre los vehículos exportados. Cambios en las reglas de origen, requisitos de contenido regional o medidas arancelarias pueden modificar la planeación de plantas, el abastecimiento de autopartes y la rentabilidad de exportar a Estados Unidos. Las empresas con mayor integración regional tienen más herramientas para cumplir requisitos, pero las proveedoras pequeñas pueden enfrentar mayores costos de certificación, trazabilidad y adaptación industrial.
Por eso, las ventas de septiembre deben interpretarse como una señal de demanda, no como una garantía de que el sector cerrará el año sin presiones. El último trimestre dependerá de que el crédito siga disponible, de que las armadoras mantengan inventarios competitivos y de que las reglas comerciales no encarezcan la operación transfronteriza. Para distribuidores y proveedores mexicanos, el reto será convertir el volumen de ventas en una expansión sostenible, con mayor servicio posventa y menos dependencia de un solo mercado o de una sola fuente de financiamiento.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- AMDA y AMIA, reporte de venta de vehículos ligeros nuevos por marca, septiembre de 2026.
- AMDA, reporte de financiamiento y compradores de vehículos ligeros a julio de 2026.
- Oficina del Representante Comercial de Estados Unidos, informe 2026 sobre el T-MEC y bienes automotrices.
- La Jornada, reporte sobre las ventas internas de autos en septiembre de 2026.